
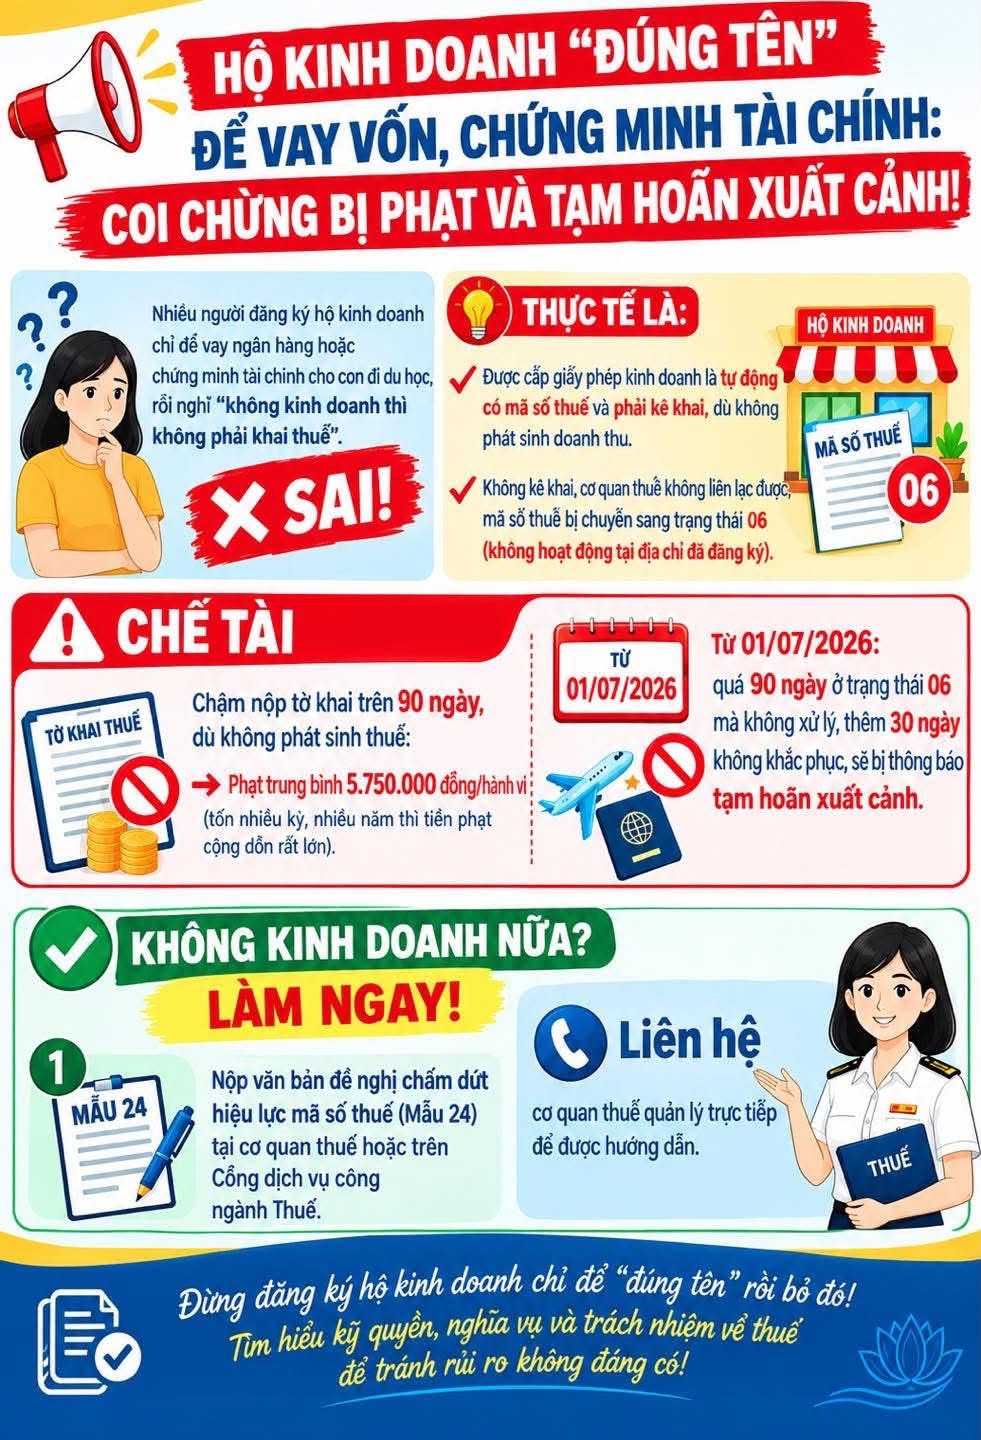
Theo thông tin từ Thuế cơ sở 4 tỉnh Nghệ An, thời gian gần đây, cơ quan thuế ghi nhận tình trạng một số người đăng ký hộ kinh doanh nhằm phục vụ mục đích vay ngân hàng hoặc chứng minh tài chính cho con đi du học với suy nghĩ "không kinh doanh thì không phải khai thuế".
Tuy nhiên, theo cơ quan thuế, quan niệm này không đúng quy định. Việc không phát sinh doanh thu không đồng nghĩa với việc người nộp thuế được mặc nhiên bỏ qua các thủ tục kê khai, thông báo hoặc chấm dứt hiệu lực mã số thuế theo quy định.
Hệ quả là những hộ kinh doanh không hoạt động nhưng vẫn để nguyên trạng thái đăng ký có thể phát sinh vi phạm về thời hạn nộp hồ sơ khai thuế. Nếu tình trạng này kéo dài qua nhiều kỳ, nhiều năm, số tiền phạt có thể tăng lên đáng kể.
Đáng chú ý, khi cơ quan thuế không thể liên lạc với người nộp thuế, đồng thời xác minh người nộp thuế không hoạt động tại địa chỉ đã đăng ký, mã số thuế có thể bị chuyển sang trạng thái 06 theo quy định quản lý thuế.
Đây là tình trạng mà các chủ hộ cần đặc biệt lưu ý, nhất là những người đã ngừng kinh doanh trên thực tế nhưng chưa hoàn tất thủ tục với cơ quan thuế.
Về chế tài xử lý, Thuế cơ sở 4, tỉnh Nghệ An cho biết hộ kinh doanh chậm nộp hồ sơ khai thuế quá 90 ngày có thể bị phạt ở mức trung bình 5,75 triệu đồng cho mỗi hành vi vi phạm, kể cả trường hợp không phát sinh nghĩa vụ thuế.
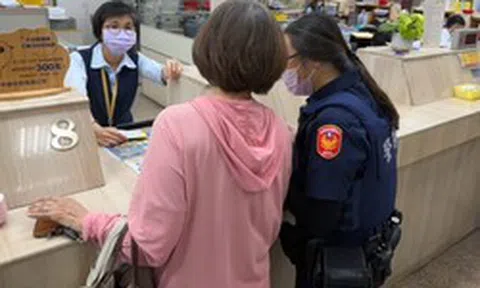
Ảnh: Thuế cơ sở 4 tỉnh Nghệ An
Đáng chú ý, theo quy định của pháp luật hiện hành, từ 1/7/2026, nếu mã số thuế ở trạng thái 06 quá 90 ngày mà hộ kinh doanh không xử lý, thêm 30 ngày không khắc phục, sẽ bị thông báo tạm hoãn xuất cảnh.
Để tránh phát sinh những rắc rối không đáng có, Thuế cơ sở 4, tỉnh Nghệ An khuyến nghị chủ hộ không còn nhu cầu kinh doanh cần chủ động thực hiện thủ tục chấm dứt hiệu lực mã số thuế theo quy định.
Người nộp thuế có thể nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý trực tiếp hoặc thực hiện thủ tục trên Cổng dịch vụ công ngành thuế theo hướng dẫn hiện hành.
Bên cạnh đó, trong quá trình hoạt động, hộ kinh doanh và cá nhân kinh doanh cần thực hiện đầy đủ nghĩa vụ thông báo với cơ quan thuế khi có thay đổi liên quan đến địa điểm kinh doanh.
Cụ thể, khi thành lập địa điểm kinh doanh, người nộp thuế phải gửi thông báo đến cơ quan thuế quản lý theo quy định để phục vụ công tác quản lý thuế.
Nếu có thay đổi thông tin liên quan đến địa điểm kinh doanh đã đăng ký, hộ kinh doanh, cá nhân kinh doanh cũng cần thông báo để cơ quan thuế cập nhật dữ liệu.
Trường hợp tạm ngừng hoạt động tại địa điểm kinh doanh, người nộp thuế phải thực hiện thủ tục thông báo tạm ngừng theo quy định. Tương tự, khi chấm dứt hoạt động tại địa điểm kinh doanh, chủ hộ cần thông báo với cơ quan thuế để hoàn tất các thủ tục quản lý liên quan.



Hoặc