
Khôi phục sổ sách - bài toán bất khả thi với doanh nghiệp đã đóng cửa
Theo Bộ Tài chính, đến ngày 23-10-2026, cả nước có hơn 2,5 triệu người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký. Trong đó, khoảng 643.000 trường hợp thuộc trạng thái 03 và gần 1,88 triệu trường hợp thuộc trạng thái 06.
Đây không đơn thuần là bài toán thu hồi nợ thuế. Nhiều doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ nhiều năm, không còn doanh thu, nhân sự hay bộ máy kế toán nhưng vẫn chưa thể hoàn tất thủ tục chấm dứt mã số thuế. Bộ Tài chính đang đề xuất chính sách đặc thù, trong đó có xóa lệ phí môn bài, tiền chậm nộp và giảm mức phạt đối với hành vi chậm nộp hồ sơ khai thuế. Tuy nhiên, nếu chỉ xử lý nghĩa vụ tài chính mà không tháo gỡ nút thắt thủ tục, hàng triệu hồ sơ vẫn có nguy cơ tiếp tục mắc kẹt.
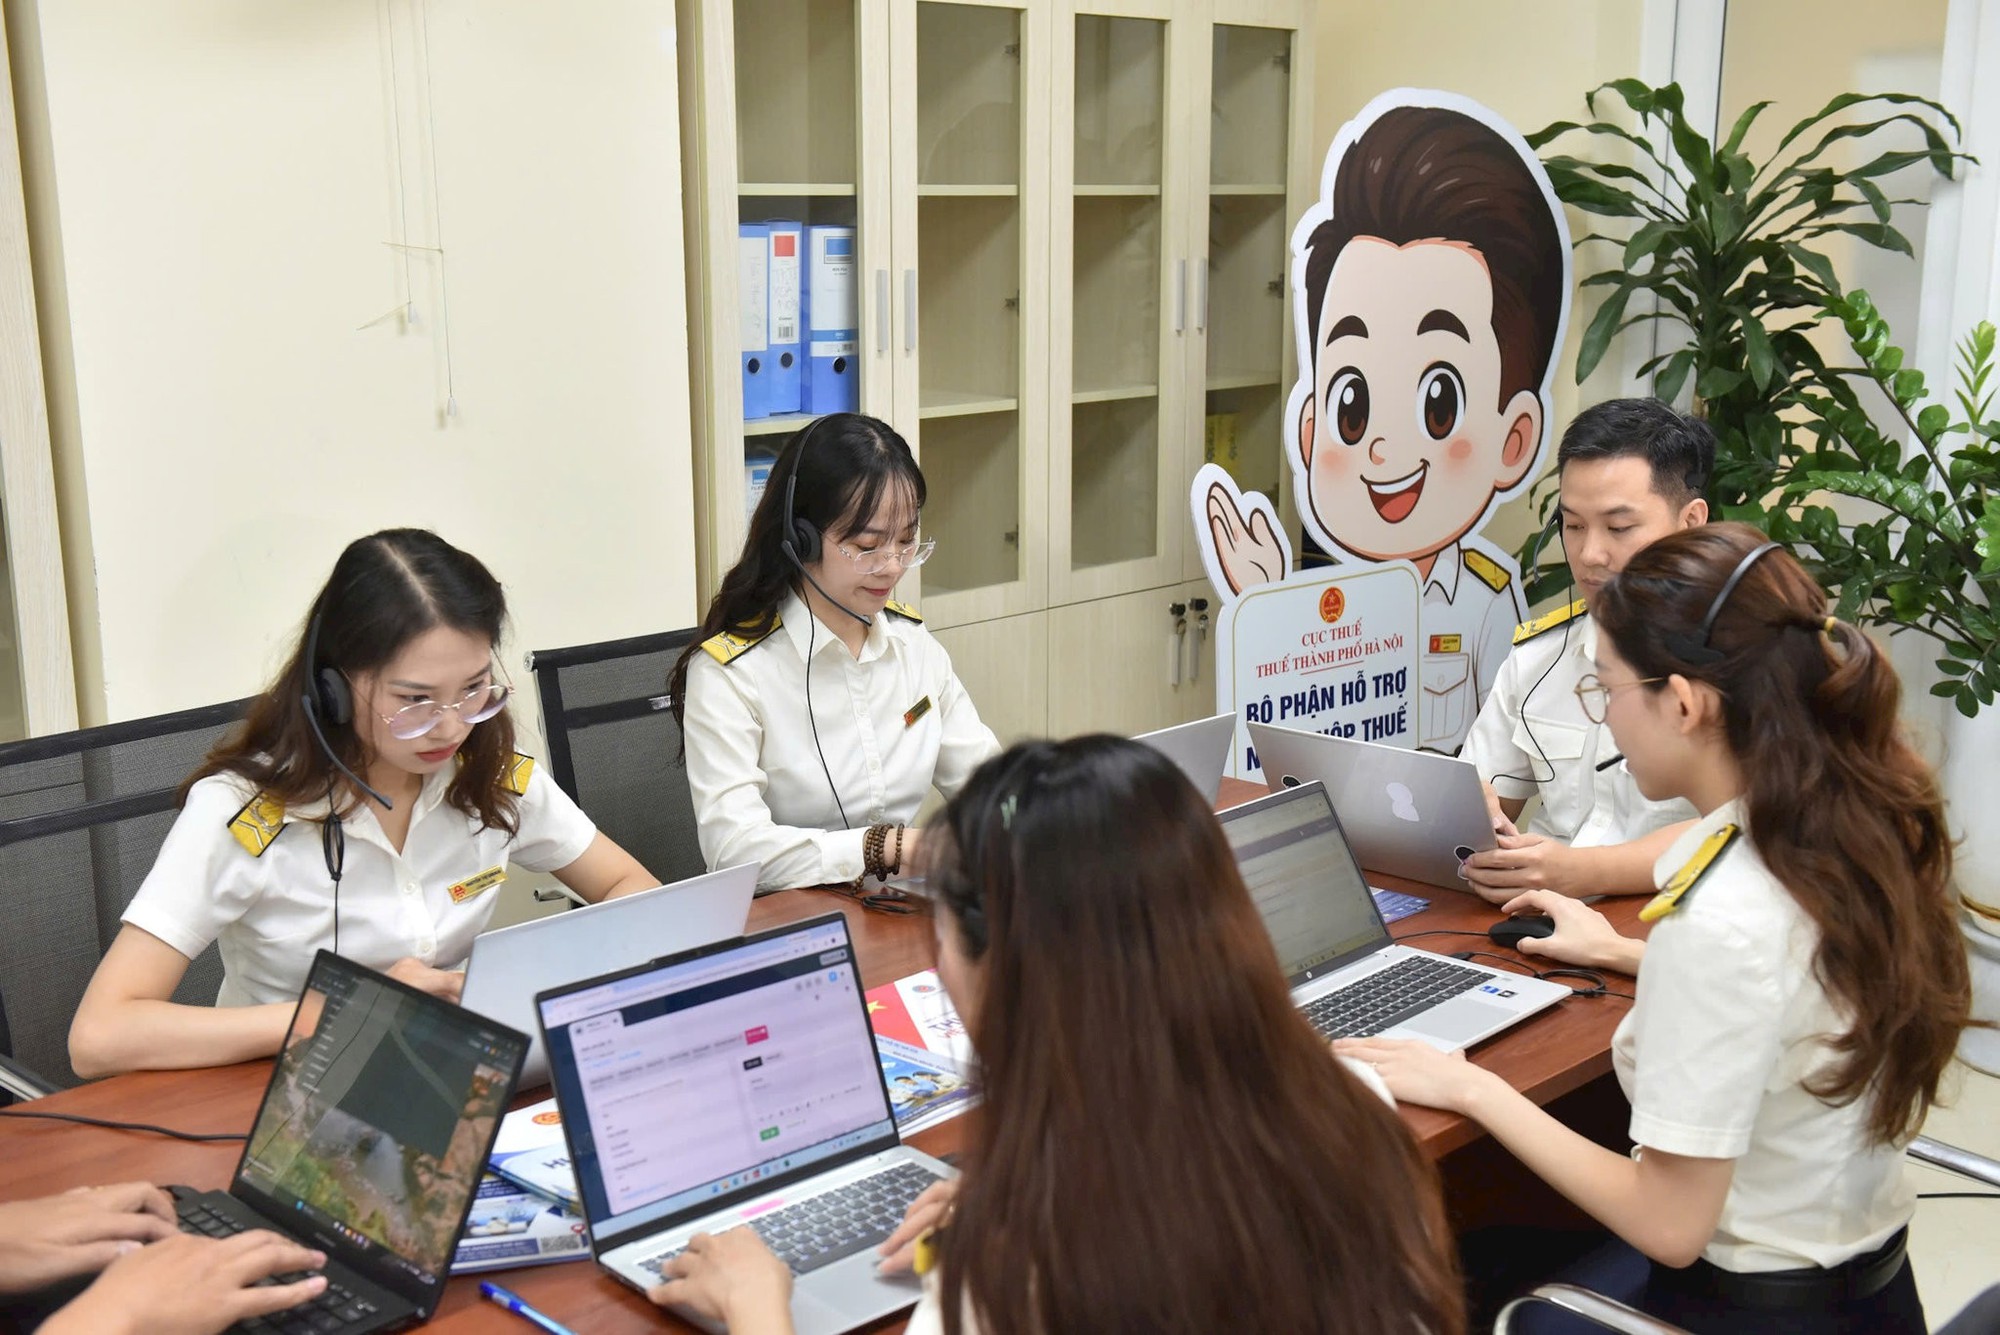
Cán bộ thuế Hà Nội trực tổng đài hỗ trợ người nộp thuế. Ảnh: PV
Theo luật sư, Trọng tài viên Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, chủ trương xóa lệ phí môn bài, tiền chậm nộp và các khoản phạt theo phạm vi dự thảo là chính sách nhân văn, chia sẻ khó khăn với người nộp thuế đã ngừng hoạt động. Tuy nhiên, xóa nợ mới giải quyết được một phần vấn đề; điểm nghẽn lớn hơn là yêu cầu hoàn thiện hồ sơ để chấm dứt hiệu lực mã số thuế.
Với doanh nghiệp đã ngừng hoạt động 10-20 năm, việc khôi phục sổ sách kế toán, lập báo cáo tài chính, bổ sung chứng từ và hồ sơ khai thuế của cả giai đoạn dài gần như không khả thi. Chủ doanh nghiệp có thể đã chuyển nơi cư trú, kế toán không còn liên hệ được, chứng từ thất lạc. Muốn hoàn thiện hồ sơ, doanh nghiệp phải thuê dịch vụ kế toán, phát sinh chi phí trong khi không còn nguồn thu.
Theo ông Nguyễn Văn Được, yêu cầu này có thể tạo ra vòng luẩn quẩn: Doanh nghiệp phải bổ sung hồ sơ khai thuế còn thiếu, phát sinh tiền phạt và nghĩa vụ tài chính, rồi lại chờ cơ chế xử lý nợ. “Không thể yêu cầu doanh nghiệp đã ngừng hoạt động cả chục năm phải khôi phục toàn bộ sổ sách, chứng từ như một doanh nghiệp đang vận hành bình thường”, ông nêu quan điểm.
Bộ Tài chính cho biết, từ đầu năm 2026, cơ quan thuế đã đóng mã số thuế cho 777.835 trường hợp. Dù vậy, số người nộp thuế phát sinh trạng thái không còn hoạt động tại địa chỉ đăng ký vẫn lớn. Một nguyên nhân là người nộp thuế phải hoàn thành nhiều nghĩa vụ cùng lúc, trong đó có bổ sung hồ sơ khai thuế còn thiếu. Với doanh nghiệp đã ngừng kinh doanh lâu năm, số kỳ kê khai bỏ sót kéo dài khiến chi phí và tiền phạt tăng lên.
Để xử lý tận gốc, ông Nguyễn Văn Được đề xuất nghiên cứu cơ chế đặc thù cho phép doanh nghiệp trạng thái 03, 06 được hồi tố thời điểm nộp hồ sơ hoặc thông báo giải thể về thời điểm cơ quan thuế xác định doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, bị khóa mã số thuế, nếu đáp ứng đủ điều kiện.
Đề xuất này cần được thể chế hóa bằng nghị quyết của Quốc hội hoặc sửa đổi các quy định liên quan của Luật Quản lý thuế và Luật Doanh nghiệp. Khi xác định được thời điểm doanh nghiệp thực tế ngừng hoạt động, cơ quan quản lý có thể tránh yêu cầu kê khai, khôi phục hồ sơ cho những năm không còn phát sinh hoạt động kinh doanh.
Ông Nguyễn Văn Được lưu ý, cơ chế rút gọn không có nghĩa bỏ qua vi phạm. Doanh nghiệp vẫn phải chịu trách nhiệm đối với hành vi vi phạm trong thời gian còn hoạt động; trường hợp có doanh thu, trốn thuế hoặc gian lận thuế vẫn phải xử lý theo quy định. Điều cần thiết là phân biệt doanh nghiệp đang hoạt động với những đơn vị đã ngừng kinh doanh từ nhiều năm trước, thay vì áp dụng một quy trình cứng nhắc cho tất cả.
Cần cơ chế giải thể rút gọn, không để chi phí thủ tục cản trở
Ở góc độ chi phí, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, dẫn trường hợp một doanh nghiệp ngừng hoạt động từ năm 2007 bị truy thu 28 triệu đồng lệ phí môn bài, 27,27 triệu đồng tiền chậm nộp và 23 triệu đồng phạt chậm nộp tờ khai. Tổng số tiền lên tới hơn 78,2 triệu đồng. Theo dự thảo, nếu được xóa lệ phí môn bài và tiền chậm nộp, đồng thời áp dụng mức phạt khai thuế bằng 30% trong giai đoạn đầu, số tiền doanh nghiệp phải nộp còn 6,9 triệu đồng.
Ông Lê Văn Tuấn cho rằng, không xóa hoàn toàn tiền phạt chậm nộp hồ sơ khai thuế là hợp lý, nhằm duy trì trách nhiệm tuân thủ và khuyến khích người nộp thuế sớm hoàn tất thủ tục. Tuy nhiên, cần có quy trình giải thể rút gọn, thống nhất, liên thông giữa cơ quan thuế và các cơ quan liên quan để giảm việc đi lại, bổ sung hồ sơ nhiều lần.
Trong văn bản góp ý gửi Bộ Tài chính ngày 30-10-2026, Hội Tư vấn Thuế Việt Nam (VTCA) cũng đề xuất phân loại hồ sơ và tăng cường xử lý dựa trên dữ liệu. Với doanh nghiệp, cá nhân đã ngừng hoạt động từ 10 năm trở lên, có khoản nợ gốc nhỏ, cơ quan thuế có thể chủ động rà soát, xóa nợ và chấm dứt hiệu lực mã số thuế nếu đủ điều kiện. VTCA đồng thời kiến nghị gộp hồ sơ khai thuế đối với các kỳ không phát sinh doanh thu; trường hợp không còn sổ sách nhưng có doanh thu, sử dụng dữ liệu hóa đơn điện tử, sao kê ngân hàng, hải quan, bảo hiểm xã hội và nền tảng số để xác định nghĩa vụ thuế. Hội cũng đề xuất rút mốc thời gian ngừng hoạt động làm căn cứ xem xét xử lý từ 10 năm xuống 5 năm.
Về thời hạn giải quyết, ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín đề xuất dành tối thiểu 45 ngày cho toàn bộ quy trình giải thể, trong đó cơ quan thuế tối đa 20 ngày để kiểm tra, xác định nghĩa vụ. Hồ sơ đơn giản có thể xử lý trong 5-10 ngày; những trường hợp đã bị khóa mã số thuế trên 10-15 năm, đủ điều kiện và không còn căn cứ truy thu, xử phạt, cần được xem xét giải quyết nhanh hơn.
Làm sạch dữ liệu người nộp thuế không thể chỉ dừng ở xóa các khoản nợ tồn đọng. Chính sách cần đồng thời xử lý nghĩa vụ tài chính, đơn giản hóa thủ tục chấm dứt hiệu lực mã số thuế và bảo đảm kiểm soát các trường hợp có rủi ro về thuế. Chỉ khi đó, hàng triệu hồ sơ tồn đọng mới thực sự được khép lại, thay vì tiếp tục nằm trên hệ thống vì những thủ tục không còn phù hợp với thực tế.



Hoặc