
Ngân hàng TMCP Kiên Long (KienlongBank, HOSE: KLB) ghi nhận lợi nhuận trước thuế 537 tỷ đồng trong quý III/2026, giảm 12,7% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 429 tỷ đồng, giảm 12,8%.
Đây là quý đầu tiên trong năm ngân hàng ghi nhận lợi nhuận đi xuống so với cùng kỳ, sau khi tăng trưởng trong hai quý đầu năm. Diễn biến này xảy ra trong bối cảnh thu nhập hoạt động chỉ tăng nhẹ, trong khi chi phí hoạt động tăng hơn 36%.
Cụ thể, tổng thu nhập hoạt động trong quý đạt 1.247 tỷ đồng, tăng 1,7% so với cùng kỳ. Thu nhập lãi thuần giảm 10,7% còn 873 tỷ đồng, do chi phí lãi tăng nhanh hơn đáng kể so với thu nhập lãi.
Trong quý, thu nhập lãi đạt 2.562,7 tỷ đồng, tăng 18,3% nhưng chi phí lãi lên tới 1.689 tỷ đồng, tăng 42%.
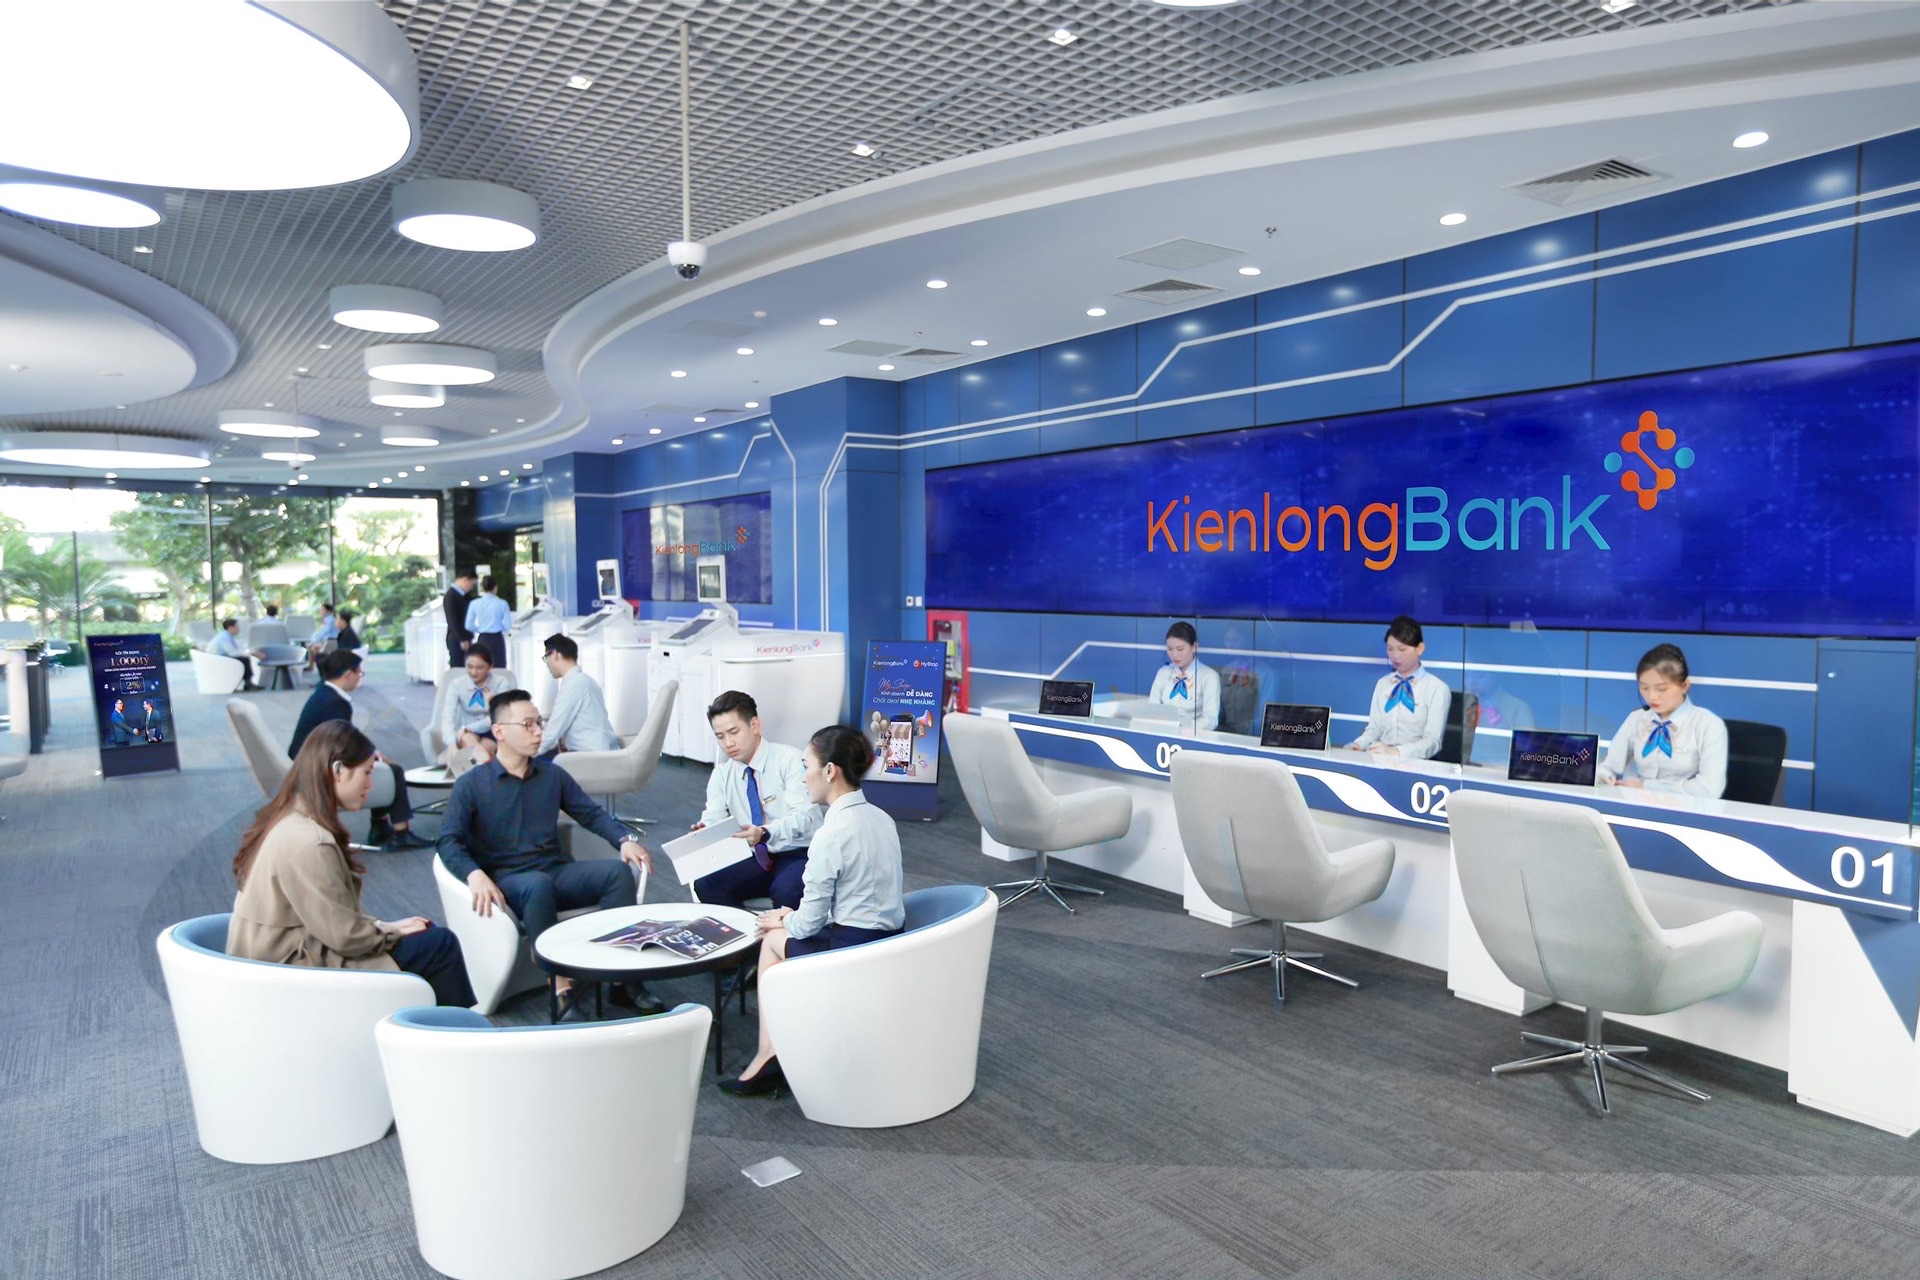
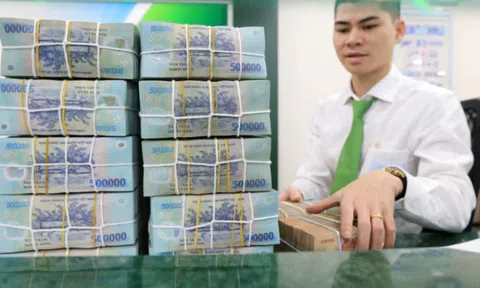
KienlongBank lãi hơn 1.368 tỷ đồng sau 9 tháng, hoàn thành 66% kế hoạch năm (Ảnh: KienlongBank).
Một phần mức giảm của thu nhập lãi thuần được bù đắp bởi các nguồn thu ngoài lãi. Lãi thuần từ hoạt động khác đạt 156,2 tỷ đồng, cao gấp hơn 3 lần cùng kỳ. Theo cơ cấu lũy kế 9 tháng, nguồn thu này chủ yếu đến từ thu hồi các khoản nợ đã xử lý rủi ro. Lãi thuần ngoại hối đạt 67,8 tỷ đồng so với 14 tỷ đồng cùng kỳ năm trước. Tuy nhiên, lãi thuần dịch vụ giảm 18,5% còn 133,7 tỷ đồng.
Đáng chú ý, chi phí hoạt động trong quý tăng lên 642,8 tỷ đồng, từ 471 tỷ đồng cùng kỳ. Theo thuyết minh báo cáo tài chính, khoản chi phí dự phòng rủi ro đối với tài sản có nội bảng lũy kế 9 tháng lên tới 340,9 tỷ đồng, trong khi cùng kỳ năm trước không phát sinh.
Trên bảng cân đối kế toán, dự phòng phải thu khó đòi của KienlongBank tăng từ 63,7 tỷ đồng cuối năm 2025 lên 404,5 tỷ đồng vào ngày 30/9/2026.
Lũy kế 9 tháng, KienlongBank đạt 1.713 tỷ đồng lợi nhuận trước thuế, tăng 11% so với cùng kỳ và lợi nhuận sau thuế đạt 1.368 tỷ đồng, tăng 11%.
Tại ngày 30/9/2026, tổng tài sản của KienlongBank đạt 115.968 tỷ đồng, tăng 12,3% so với đầu năm. Cho vay khách hàng tiếp tục chiếm tỷ trọng lớn nhất, với dư nợ ròng 77.205 tỷ đồng, tăng 9,6%. Tiền gửi khách hàng đạt 81.827 tỷ đồng, tăng 13,6%.
Dù quy mô tín dụng mở rộng, chất lượng tài sản có một số dấu hiệu cần lưu ý. Tổng nợ xấu, gồm nợ nhóm 3, 4 và 5 tăng 16,7% so với cuối năm 2025 lên 1.557 tỷ đồng. Tỉ lệ nợ xấu theo đó tăng từ 1,86% lên 1,99%.
Đáng chú ý, lãi phải thu từ hoạt động tín dụng tăng 28% lên 2.121 tỷ đồng, nhanh hơn đáng kể so với tốc độ tăng dư nợ.
Xét theo ngành kinh tế, dư nợ xây dựng đạt 41.093 tỷ đồng, tăng 24,9% so với đầu năm và chiếm 52,4% tổng dư nợ. Trong khi đó, dư nợ lĩnh vực bất động sản (gồm kinh doanh và tự sử dụng) giảm gần một nửa còn 3.994 tỷ đồng. Hai lĩnh vực xây dựng và bất động sản cộng lại chiếm khoảng 57,5% dư nợ, cho thấy mức độ tập trung tín dụng tương đối cao.
Về nguồn vốn, tiền gửi khách hàng tăng nhanh hơn dư nợ cho vay. Tuy nhiên, tỷ trọng tiền gửi không kỳ hạn (CASA) giảm từ 8,1% cuối năm 2025 xuống 6% vào cuối tháng 9/2026.
Một điểm khác đáng chú ý là quy mô tài sản có khác tăng 82,5% so với đầu năm lên 10.400,6 tỷ đồng, tương đương 9% tổng tài sản.
Trong đó, chi phí chờ phân bổ tăng từ 483 tỷ đồng lên 2.299 tỷ đồng; các khoản ký quỹ, tạm ứng hợp đồng và xây dựng cơ bản dở dang cũng tăng mạnh.
Ở chiều ngược lại, KienlongBank đang đẩy mạnh tinh gọn bộ máy. Tại cuối tháng 9/2026, số nhân sự còn 2.596 người, giảm 19,5% so với đầu năm; chi lương và phụ cấp trong 9 tháng giảm 27% còn 532,7 tỷ đồng. Những thay đổi này diễn ra trong bối cảnh ngân hàng có kế hoạch chuyển hội sở về Đồng Nai, đồng thời điều chỉnh mạng lưới và mô hình phục vụ khách hàng.
Theo kế hoạch năm 2026, KienlongBank đặt mục tiêu lợi nhuận trước thuế 2.600 tỷ đồng và tổng tài sản vượt 117.000 tỷ đồng. Đến cuối tháng 9/2026, tổng tài sản đã tương đương gần 99% mục tiêu, trong khi lợi nhuận trước thuế đạt khoảng 66% kế hoạch.



Hoặc