
Chị Trần Ngọc Anh là một doanh nhân tại Hà Nội. Chị gặp rắc rối, bị hoãn xuất cảnh do khoản thuế môn bài liên quan đến hộ kinh doanh được đăng ký từ năm 2019. Chị kể, sau khi hộ kinh doanh ngừng hoạt động, chị đã đóng các khoản thuế được thông báo, làm thủ tục dừng hoạt động và đóng mã số thuế.
Trước khi cùng gia đình sang Đức một vài ngày, tối 28/8 chị kiểm tra eTax và tá hỏa phát hiện đang có lệnh tạm hoãn xuất cảnh do nợ khoản thuế môn bài 2 triệu đồng, cùng một khoản thuế phi nông nghiệp hơn 500.000 đồng tại Đà Nẵng. Chị lập tức nộp các khoản thuế trên và đến ngày 2/9, cả gia đình có mặt tại sân bay Nội Bài, hoàn tất thủ tục check-in. Tuy nhiên, khi đến khu vực xuất cảnh, chị bị giữ lại kiểm tra và được thông báo đang trong tình trạng tạm hoãn xuất cảnh. Chị Ngọc Anh đành đổi chuyến bay, ở lại giải quyết sự cố.
Sáng 3/9, chị đến cơ quan thuế và biết số tiền đã nộp trước đó chưa được hạch toán đầy đủ trên hệ thống. Việc xác nhận hoàn thành nghĩa vụ thuế phải qua nhiều khâu giữa cơ quan thuế, kho bạc và các đơn vị liên quan. Đến 17h cùng ngày, chị mới hoàn tất việc đóng mã số thuế và lệnh tạm hoãn xuất cảnh được gỡ trên eTax.
Từ sự cố của mình, chị Ngọc Anh kiến nghị, người dân cần chính sách minh bạch, dễ hiểu và hệ thống dữ liệu được đồng bộ giữa các cơ quan. Việc thông tin chưa thống nhất giữa các nền tảng có thể khiến người dân gặp khó khăn khi thực hiện nghĩa vụ thuế sau khi dừng hoạt động của doanh nghiệp.
Chị cũng e ngại với những người lớn tuổi, ít tiếp cận công nghệ hoặc hạn chế kiến thức pháp luật có thể gặp nhiều rủi ro hơn khi thực hiện các thủ tục thuế. “Đồng ý là phải đóng mã số thuế đối với những trường hợp không còn hoạt động, nhưng cách xử lý như thế nào, lộ trình từng bước ra sao cần được quy định rõ”, chị nói.
Tương tự, một người đã định cư ở nước ngoài hơn 10 năm cho biết, khi trở lại Việt Nam thăm thân, đến lúc ra sân bay Nội Bài để trở về nước sở tại mới biết mình đang bị tạm hoãn xuất cảnh do liên quan đến khoản nợ thuế của doanh nghiệp thành lập từ hơn 10 năm trước. Công ty từng làm thủ tục ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể, hiện được xác định ở trạng thái “không hoạt động tại địa chỉ đăng ký” . “Chẳng biết nợ ở đâu, nợ bao nhiêu, nhưng trước mắt là mất ngay một vé máy bay trị giá 1.000 USD”, người này kể.
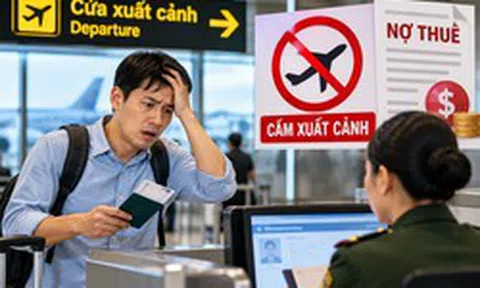
Nhiều người ra sân bay mới tá hỏa biết mình bị cấm xuất cảnh vì khoản nợ thuế từ nhiều năm trước. (Ảnh minh họa: AI).
Để chấm dứt hoạt động của doanh nghiệp, người này được bạn bè giới thiệu các công ty kế toán, luật để hỗ trợ xử lý hồ sơ. Tuy nhiên, mức chi phí được báo lên tới 200-300 triệu đồng, chưa bao gồm các khoản thuế còn nợ và chi phí liên quan đến thủ tục giải thể.
Sau đó, người này quyết định trực tiếp bay vào TP.HCM, đến cơ quan thuế quản lý hồ sơ để làm việc. Sau khi xác định số tiền thuế còn nợ và các thủ tục cần thực hiện, người này tìm đơn vị dịch vụ hỗ trợ hồ sơ. Chi phí được giới thiệu là khoảng 5 triệu đồng cho phần kê khai, nộp thuế và 5 triệu đồng cho thủ tục giải thể. Ngoài chi phí dịch vụ, còn phải nộp khoản nợ thuế gần 100 triệu đồng và phát sinh thêm nhiều khoản chi phí khác trong quá trình xử lý.
Sau khoảng 1 tuần, người này hoàn thành nghĩa vụ thuế và được xử lý việc tạm hoãn xuất cảnh nhưng lại phải tiếp tục hành trình xử lý thủ tục giải thể doanh nghiệp cũng không kém phần gian nan.
Theo đó, cơ quan thuế yêu cầu thực hiện thêm các thủ tục liên quan, sau đó hồ sơ phải được chuyển sang cơ quan đăng ký kinh doanh để hoàn tất, nhưng lại phát sinh nhiều vướng mắc và phải chỉnh sửa hồ sơ nhiều lần. Sau 3 tháng với 3-4 vòng chỉnh sửa hồ sơ, cuối cùng hồ sơ cũng được giải quyết và doanh nghiệp hoàn tất thủ tục giải thể. Tổng chi phí thiệt hại khoảng 200 triệu đồng.
Một nhân vật khác cũng đau đầu vì “dính” vào vụ tạm hoãn xuất cảnh do tháng 10/2021 có mở một công ty với mục đích buôn bán. Nhưng mở ra xong thì không kinh doanh được vì COVID-19 hoành hành, vì thế bỏ luôn không đoái hoài gì đến doanh nghiệp đó nữa.
“Cứ nghĩ đơn giản không làm sao. Rồi bỗng 1 ngày của mấy tháng trước đây nhận được thông tin bị tạm hoãn xuất cảnh, với số nợ gần 11 triệu đồng. Giờ chạy khắp nơi mà vẫn chưa hoàn tất được thủ tục để giải thể doanh nghiệp. Bảng kê dự tính phạt lên đến hơn 49 triệu đồng”, người này cho biết.
Chia sẻ với PV VTC News, chị Đ.M.D. kể lại, người thân của chị đã định cư và là công dân Australia. Ngày 12/9, khi trở lại Australia sau chuyến về Việt Nam thăm gia đình, người này bị giữ lại tại sân bay do chưa hoàn tất thủ tục liên quan đến mã số thuế của một hộ kinh doanh dịch vụ lưu trú đăng ký từ hơn 20 năm trước. Theo gia đình, hộ kinh doanh này đã dừng hoạt động hơn 10 năm. Chủ doanh nghiệp từng trả giấy đăng ký kinh doanh tại địa phương và hoàn thành các khoản thuế phát sinh. Tuy nhiên, thủ tục chấm dứt hiệu lực mã số thuế của hộ kinh doanh chưa được hoàn tất đầy đủ.
Chị D. cho biết quá trình làm việc với cơ quan thuế kéo dài hơn 3 tuần. Trong quá trình rà soát, cơ quan chức năng xác định hồ sơ còn một khoản tiền nộp thừa hơn 1 triệu đồng và các thủ tục liên quan đến việc chấm dứt mã số thuế. Khi các vướng mắc đã được giải quyết, gia đình lại được thông báo trên hệ thống còn ghi nhận khoản 40.000 đồng tiền nộp thừa.
“Thừa có 40.000 đồng mà suýt bị hoãn xuất cảnh, rất may cuối cùng cũng xử lý thành công, nhưng đổi lại thì gia đình được phen hú vía”, chị D. kể.
Không nên đánh đồng mọi khoản nợ thuế
Tại một tọa đàm mới đây, bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng cục trưởng Tổng Cục Thuế (nay là Cục Thuế) - bày tỏ quan điểm: ngành thuế cần thực hiện phân loại rõ ràng từng nhóm đối tượng.
Nhóm thứ nhất là các hộ, doanh nghiệp mới thành lập nhưng do chưa hiểu biết nên chưa có doanh thu, hoặc chỉ có doanh thu rất nhỏ và chưa phát sinh nghĩa vụ thuế đáng kể.
Nhóm thứ hai là những đối tượng có hành vi mua bán hóa đơn bất hợp pháp, mất tích, bỏ trốn, đang nợ thuế và né tránh thủ tục quyết toán.
“Nếu không phân loại, sẽ dễ dẫn đến tình trạng những người tuân thủ pháp luật bị đối xử giống những trường hợp cố tình chây ỳ, không nộp thuế”, bà nói.
Bà cũng cho rằng cần có cơ chế xử lý phù hợp với các trường hợp đã đóng mã số thuế nhưng chỉ còn nợ một khoản thuế rất nhỏ, không nợ hóa đơn và không có dấu hiệu vi phạm; hoặc những doanh nghiệp từng thông báo tạm ngừng hoạt động vài tháng nhưng thực tế sau đó đã chấm dứt hoạt động sản xuất, kinh doanh.
“Với những hộ, cá nhân kinh doanh từ các năm trước còn nợ lệ phí môn bài nhưng thực tế không có doanh thu, không hề hoạt động sản xuất, kinh doanh thì có nên xem xét xóa luôn khoản này? Dù lệ phí môn bài không lớn (khoảng 2 triệu đồng/năm), tuy nhiên, nếu khoản này phát sinh từ năm 2010-2013 và kéo dài đến nay, khi cộng với tiền chậm nộp sẽ trở thành một khoản đáng kể”, bà đặt vấn đề.
Theo chuyên gia, ngành thuế cần thực hiện phân loại rõ ràng từng nhóm đối tượng để xử lý việc nợ thuế. (Ảnh minh họa)
Theo bà Cúc, nếu doanh nghiệp thực tế không hoạt động và không có nợ thuế, cơ quan chức năng có thể xem xét cho phép chấm dứt tồn tại, đồng thời không yêu cầu doanh nghiệp phải “gánh” tiền chậm nộp tờ khai và xem xét miễn đối với những trường hợp đủ điều kiện miễn lệ phí môn bài.
Nếu không xử lý, sẽ có tình trạng doanh nghiệp không phát sinh thuế nhưng cuối cùng vẫn phải gánh khoản nghĩa vụ lên tới 63-65 triệu đồng, thậm chí có đơn vị lên tới 100 triệu đồng. Còn nếu làm được, số lượng doanh nghiệp có thể xử lý, đóng mã số thuế chắc chắn sẽ lớn hơn, chứ không chỉ dừng ở con số 130.000 doanh nghiệp, cơ quan Nhà nước cũng dễ quản lý hơn.
Trong khi đó, khuyến cáo thêm người dân, ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Dịch vụ và Tư vấn thuế Trọng Tín, nhấn mạnh, hiện cơ quan thuế thực hiện thông báo nghĩa vụ thuế qua nhiều kênh điện tử như email, hệ thống eTax, eTax Mobile, đồng thời công khai thông tin theo quy định. Tuy nhiên, một bộ phận người dân chưa đăng ký email nhận thông báo hoặc không thường xuyên kiểm tra tài khoản thuế điện tử, dẫn đến bỏ sót thông tin.
“Cơ quan thuế hiện nay chủ yếu thông báo qua môi trường điện tử. Người dân nên đăng ký email, sử dụng eTax và chủ động tra cứu nghĩa vụ thuế định kỳ để tránh phát sinh rủi ro”, ông Được nói.
Trước khi áp dụng biện pháp cưỡng chế và tạm hoãn xuất cảnh, cơ quan thuế phải thực hiện nhiều bước theo quy định, từ thông báo nợ thuế, ban hành quyết định cưỡng chế đến các bước xử lý tiếp theo. Do đó, việc tạm hoãn xuất cảnh không phải là biện pháp được áp dụng “đột ngột”.



Hoặc