
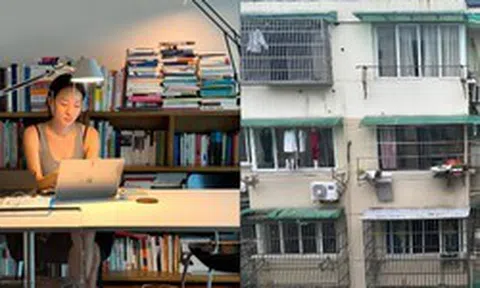
Khoảng thời gian gần đây, câu chuyện “ngồi chơi cũng ra tiền” của Xiao Yuanzi - Một người phụ nữ sống tại Tứ Xuyên (Trung Quốc), đã trở thành chủ đề khiến nhiều người quan tâm.
Hiện tại, bà mẹ 2 con này đang sở hữu 8 căn nhà trị giá ước tính khoảng 4,4 triệu NDT (16,72 tỷ đồng), mang lại dòng tiền khoảng 22.000 NDT/tháng (khoảng 84,3 triệu đồng). Đáng nói, cả 8 căn nhà này đều được Xiao Yuanzi mua trong vòng 1 năm.
Hành trình đầu tư BĐS của cô bắt đầu từ năm 2024. Thời điểm đó, cô nhận được khoản tiền thừa kế từ bố mẹ. Vì số tiền không nhỏ nên Xiao Yuanzi cân nhắc nhiều phương án đầu tư, từ mua bảo hiểm, gửi tiết kiệm ngân hàng cho đến mua vàng và BĐS.
Sau khi so sánh mức sinh lời của từng lựa chọn, cô quyết định lựa chọn phương án cuối cùng. Bởi lẽ ưu tiên của cô là đầu tư để tạo ra dòng tiền thụ động hàng tháng, giúp cuộc sống của 3 mẹ con ổn định hơn. Vì lẽ đó, mua nhà, cải tạo và cho thuê lại là lựa chọn phù hợp hơn cả. Trước đó, Xiao Yuanzi cũng từng có kinh nghiệm cho thuê nhà, nên cô hiểu khá rõ nhu cầu của người thuê, những khu vực có khả năng duy trì lượng khách ổn định cũng như mức giá cho thuê phù hợp.
Ảnh minh họa
Đầu năm 2025, Xiaoyuanzi bắt đầu dành thời gian đi khảo sát BĐS. Cô tập trung vào những căn nhà cũ nằm trong khu vực trung tâm Thành Đô (Trung Quốc), đặc biệt là các vị trí bên trong vành đai 2. Đây là những khu vực có hệ thống giao thông, thương mại và tiện ích tương đối hoàn thiện, đồng thời duy trì nhu cầu thuê nhà từ người đi làm và các nhóm dân cư khác.
Bà mẹ 2 con đặt giới hạn giá mua dưới 13.000 NDT/m2 (khoảng 49,4 triệu đồng). Cô ưu tiên những căn nhà có tổng giá trị thấp, gần ga tàu điện ngầm, bệnh viện hoặc khu thương mại. Theo tính toán của Xiaoyuanzi, những vị trí này có lợi thế về nhu cầu thuê thực tế, thay vì chỉ phụ thuộc vào kỳ vọng giá bất động sản tăng trong tương lai.
Để hạn chế việc mua nhà theo cảm tính, cô còn tự lập bảng tính chi tiết trước khi chốt mua. Tỷ suất cho thuê khoảng 5% được sử dụng làm tiêu chí sàng lọc quan trọng. Chẳng hạn, với một căn nhà có giá khoảng 400.000 NDT (khoảng 1,52 tỷ đồng), tiền thuê cần đạt ít nhất 1.500 NDT/tháng (khoảng 5,7 triệu đồng) để đáp ứng mức sinh lời mục tiêu. Nếu tính thêm chi phí cải tạo, sửa chữa, căn nhà phải có khả năng tạo ra tỷ suất cho thuê khoảng 5% mới được đưa vào danh sách cân nhắc.
Trong hai tháng đầu năm 2025, Xiao Yuanzi đã mua 6 căn nhà. Sau đó, cô tiếp tục hoàn tất giao dịch thêm 2 căn vào nửa cuối năm 2025.. Như vậy, chỉ trong khoảng một năm, Xiao Yuanzi đã hoàn thành việc mua 8 căn nhà.
Đáng chú ý, cô không sử dụng toàn bộ tiền mặt để thanh toán mà tận dụng chính sách vay mua nhà. Các căn nhà được lựa chọn chủ yếu là những bất động sản nhỏ, giá khoảng 400.000 NDT/căn (khoảng 1,52 tỷ đồng), phần lớn đã có sẵn hợp đồng thuê. Xiao Yuanzi cho biết tỷ lệ tiền đặt trước chỉ khoảng 15% giá trị mỗi căn, qua đó giúp cô có thể sử dụng nguồn vốn ban đầu để mua nhiều bất động sản hơn.
Xét về vị trí, 8 căn nhà đều nằm trong những khu vực có cơ sở hạ tầng và tiện ích tương đối phát triển tại Thành Đô (Trung Quốc), chẳng hạn như Yulin, Huaxiba và Mengzhuiwan. Đây đều là những khu vực có lợi thế về khả năng kết nối giao thông, tiếp cận các dịch vụ y tế và thương mại.
Về hiệu quả khai thác, mỗi căn nhà mang lại tiền thuê tối thiểu 2.800 NDT/tháng (khoảng 10,64 triệu đồng). Trong đó, có hai căn đang được cải tạo. Xiaoyuanzi dự kiến sau khi hoàn thiện, mỗi căn có thể cho thuê với giá trên 4.000 NDT/tháng (khoảng 15,2 triệu đồng), tùy theo mặt bằng giá tại khu vực.
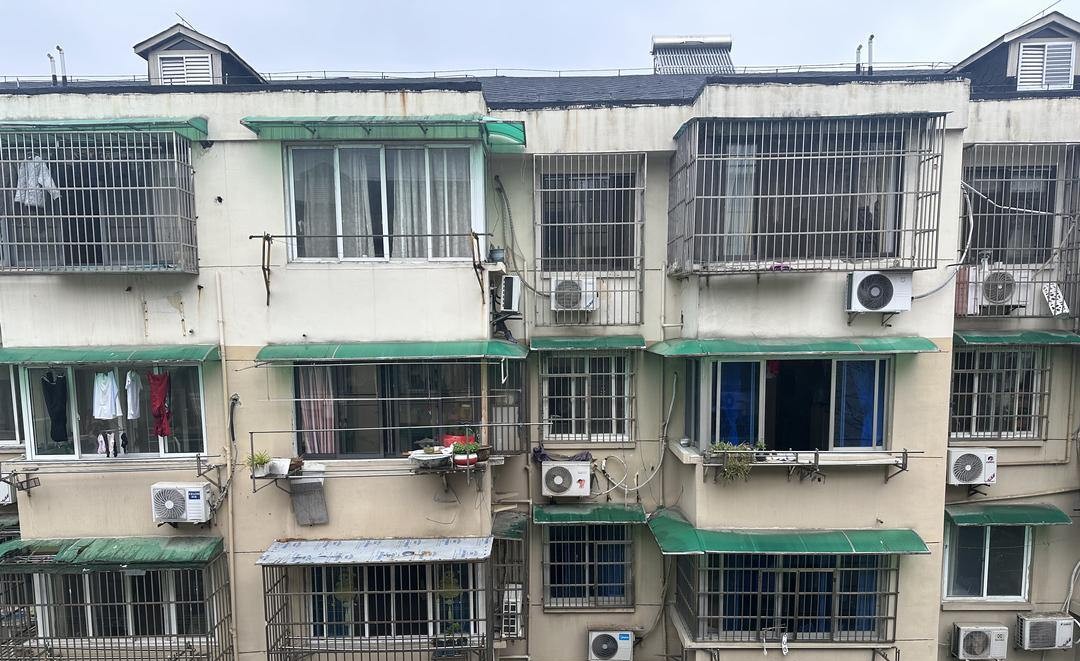
Ảnh minh họa
Mặc dù hiện tại các BĐS đều mang lại dòng tiền ổn định, nhưng Xiao Yuanzi không xem việc sở hữu nhiều nhà cho thuê là cách kiếm tiền hoàn toàn nhàn rỗi. Cô cho rằng đây là khoản đầu tư cần có vốn dự phòng, khả năng nắm giữ dài hạn và sự am hiểu nhất định về thị trường nhà ở. Việc khảo sát từng căn nhà, kiểm tra tình trạng thực tế, tính toán chi phí cải tạo và tìm kiếm người thuê đều đòi hỏi thời gian cũng như công sức.
Cô cũng cảnh báo những người mới tham gia không nên vội vàng chạy theo xu hướng. Nhà cũ có thể có lợi thế về giá mua và tỷ suất cho thuê, nhưng vẫn tồn tại rủi ro thanh khoản, giá trị tài sản suy giảm, thời gian bỏ trống giữa các hợp đồng thuê và chi phí sửa chữa phát sinh. Đặc biệt, một số căn nhà có tuổi đời trên 30 năm có thể gặp khó khăn khi vay ngân hàng, khiến việc mua bán lại bị hạn chế.
Với Xiao Yuanzi, mục tiêu cuối cùng không chỉ là sở hữu thật nhiều BĐS mà còn là duy trì dòng tiền ổn định trong dài hạn. Hành trình mua 8 căn nhà trong một năm cho thấy cách cô biến khoản tiền thừa kế thành một danh mục tài sản tạo thu nhập, đồng thời chuẩn bị nguồn tài chính cho gia đình trong tương lai.
(Nguồn: nbd.com.cn)



Hoặc