
Lợi nhuận tăng trưởng, tín dụng dịch chuyển sang xây dựng
Theo báo cáo Cập nhật ngành Ngân hàng quý III/2026 của S&I Ratings, tổng thu nhập hoạt động của 27 ngân hàng niêm yết đạt 221.900 tỷ đồng trong quý III/2026, tăng 22,9% so với cùng kỳ. Lũy kế 9 tháng, chỉ tiêu này đạt 629.400 tỷ đồng, tăng 19,1%, cao hơn mức tăng 15,3% trong quý I và 17,1% sau 6 tháng.
Động lực tăng trưởng chủ yếu đến từ thu nhập lãi thuần tăng 17,7%, gần gấp đôi mức tăng 9,3% cùng kỳ năm trước, cùng với thu nhập dịch vụ tăng 62,9%. Trong khi chi phí hoạt động chỉ tăng 11,4%, lợi nhuận trước thuế toàn ngành đạt 311.100 tỷ đồng, tăng 20,1%. Tỉ lệ chi phí trên thu nhập (CIR) giảm còn 30,5%.
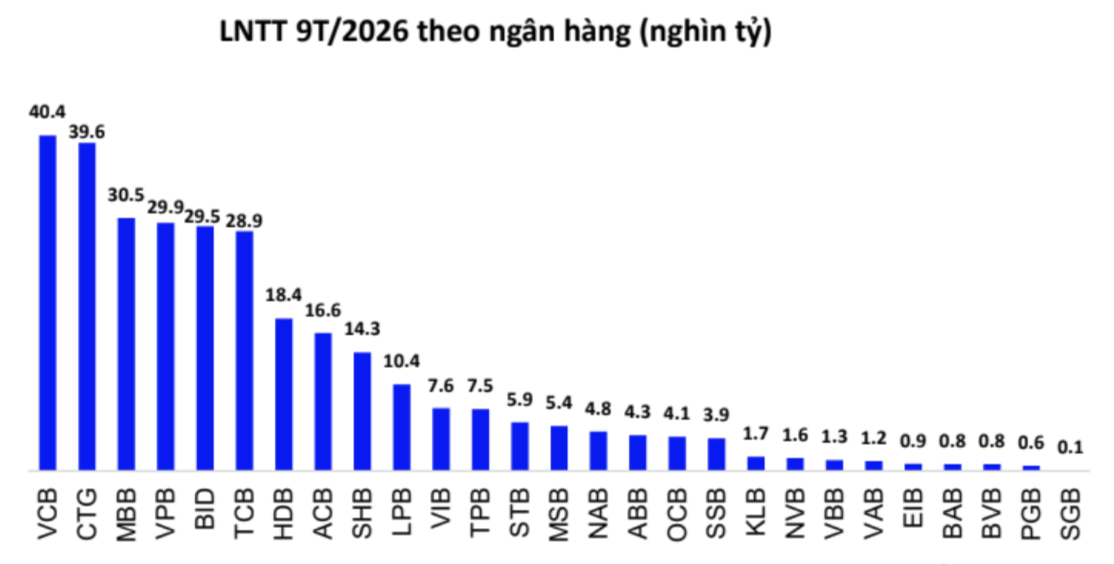
Vietcombank (VCB) tiếp tục dẫn đầu về lợi nhuận với 40.400 tỷ đồng, theo sát là VietinBank (CTG) với 39.600 tỷ đồng. Các vị trí tiếp theo thuộc về MBB (30.500 tỷ đồng), VPB (29.900 tỷ đồng), BID (29.500 tỷ đồng) và TCB (28.900 tỷ đồng).
Xét theo nhóm, ngân hàng quốc doanh và nhóm cổ phần quy mô lớn đóng góp gần 90% mức tăng lợi nhuận toàn ngành, với tốc độ tăng lần lượt 26,9% và 19,4%. Trong đó, VPB tăng mạnh nhất với 46,7%, tiếp đến là CTG (+33,9%), MBB (+31,9%), BID (+24,8%) và VCB (+22,1%).
(Ảnh: S&I Ratings).
Ngược lại, nhóm ngân hàng cổ phần quy mô vừa chỉ tăng 2,5%, chủ yếu do lợi nhuận EIB giảm 57,8% và SSB giảm 41,5%. Nhóm ngân hàng nhỏ ghi nhận kết quả tích cực hơn với mức tăng 52,1%, nổi bật là NVB (+140,6%) và ABB (+105,9%).
Cùng với đà tăng lợi nhuận, tín dụng tại 27 ngân hàng tăng 3,2% trong quý III/2026 và 12,6% từ đầu năm. Nhóm cổ phần quy mô lớn có tốc độ tăng cao nhất, đạt 18,7%.
Một số ngân hàng ghi nhận dư nợ tăng mạnh trong quý như LPB (+12,1%), NVB (+11,1%) và Sacombank (STB) (+10,1%), trong bối cảnh NHNN cho phép loại dư nợ tài trợ 18 dự án hạ tầng trọng điểm quốc gia khỏi hạn mức tín dụng.
Đáng chú ý, dòng vốn cho vay đang có sự dịch chuyển giữa các lĩnh vực. Cho vay xây dựng tăng 15,4% trong quý III/2026, đưa mức tăng từ đầu năm lên 25,4%, trong khi cho vay kinh doanh bất động sản chỉ tăng 1,6% trong quý, dù vẫn tăng 21% so với đầu năm.
Xu hướng chuyển dịch sang khách hàng doanh nghiệp cũng thể hiện rõ tại LPB và VIB. Dư nợ doanh nghiệp của hai ngân hàng lần lượt tăng 51% và 28% từ đầu năm, trong khi cho vay cá nhân giảm tương ứng 15% và 1%.
Nợ xấu gia tăng, áp lực dự phòng và chi phí vốn
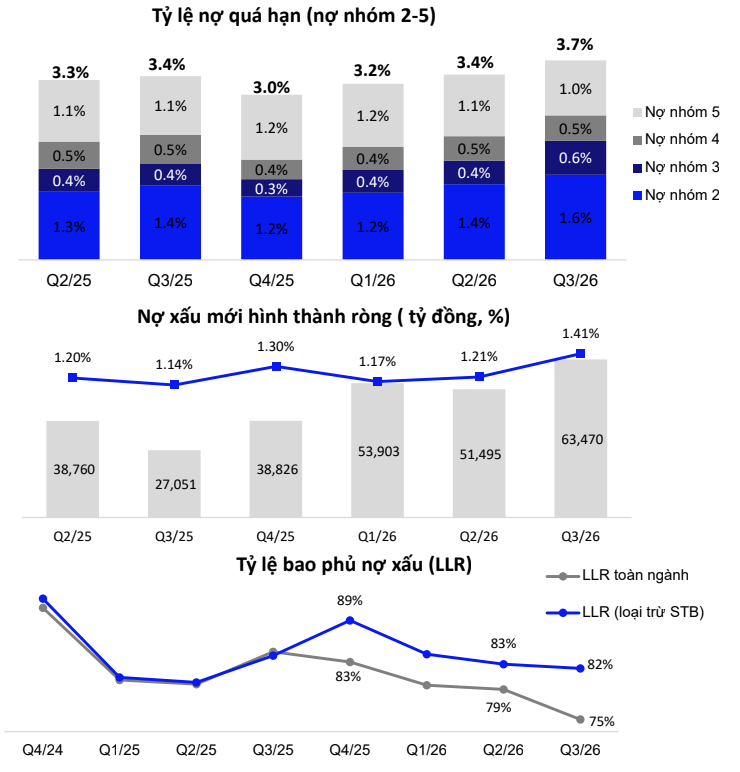
Trái với kết quả lợi nhuận tích cực, chất lượng tài sản của các ngân hàng có dấu hiệu chịu áp lực. Tỉ lệ nợ xấu tại 27 ngân hàng tăng lên 2,1%. Đáng chú ý, nợ xấu hình thành mới trong quý III/2026 đạt hơn 63.500 tỷ đồng, tăng 23% so với quý trước và cao nhất kể từ quý II/2025.
Riêng Sacombank chiếm 19.000 tỷ đồng. Nếu loại trừ ngân hàng này, nợ xấu mới toàn ngành gần như đi ngang. Tuy nhiên, một số ngân hàng lớn vẫn ghi nhận mức phát sinh cao như HDB (7.600 tỷ đồng), MBB (7.400 tỷ đồng) và VPB (6.900 tỷ đồng).
Nợ cần chú ý (nhóm 2) cũng tăng từ 1,39% lên 1,56%, mạnh nhất tại EIB (+1,41 điểm phần trăm) và ABB (+1,05 điểm phần trăm). Theo S&I Ratings, diễn biến này phản ánh áp lực trả nợ gia tăng đối với khách hàng cá nhân, doanh nghiệp nhỏ và vừa, hộ kinh doanh trong bối cảnh lãi suất tăng cao.
Nợ xấu gia tăng (Ảnh: S&I Ratings).
Áp lực nợ xấu kéo chi phí dự phòng 9 tháng tăng 29%, riêng quý III/2026 tăng 42,4%. Tỉ lệ bao phủ nợ xấu toàn ngành giảm từ 79% xuống 75%.
Trong đó, Sacombank sử dụng khoảng 15.600 tỷ đồng dự phòng để xử lý nợ, khiến Tỉ lệ bao phủ nợ xấu tại ngân hàng giảm từ 57% xuống 35%. S&I Ratings nhận định áp lực trích lập có thể tiếp tục kéo dài tại những ngân hàng có nợ nhóm 2 tăng và bộ đệm dự phòng mỏng.
Ở chiều thu nhập, hoạt động dịch vụ và kinh doanh ngoại hối tiếp tục đóng góp tích cực. Thu nhập ngoài lãi quý III/2026 đạt 53.000 tỷ đồng, tăng 38,4%; riêng lãi thuần dịch vụ đạt 29.900 tỷ đồng, tăng 77%. Sacombank, LPB và NAB đóng góp hơn một nửa mức tăng này.
Sacombank ghi nhận hơn 4.200 tỷ đồng thu nhập dịch vụ, gấp 6,3 lần cùng kỳ, chủ yếu từ phí thỏa thuận hợp tác với nhóm khách hàng doanh nghiệp lớn.
Tại NAB và LPB, khoản thu này lần lượt tăng 6,8 lần và 4 lần. Trong khi đó, lãi thuần kinh doanh ngoại hối đạt 7.400 tỷ đồng, tăng 38%. Ngược lại, lãi từ mua bán chứng khoán giảm 25%, còn thu hồi nợ đã xử lý đạt 11.200 tỷ đồng nhưng có dấu hiệu chững lại.
Về huy động vốn, tiền gửi khách hàng tăng 5% trong quý III/2026, lần đầu vượt tốc độ tăng tín dụng sau hai quý. Tuy nhiên, tiền gửi không kỳ hạn chỉ tăng 2,3%, kéo Tỉ lệ CASA xuống 20,6%, tạo thêm áp lực lên chi phí vốn.
Các ngân hàng đẩy mạnh phát hành giấy tờ có giá, với số dư tăng 12,4% trong quý III/2026 và 31,2% từ đầu năm. MBB dẫn đầu khi tăng thêm 68.900 tỷ đồng, tiếp đến là Sacombank với 46.300 tỷ đồng.
Hoạt động vay vốn quốc tế cũng được triển khai với các khoản vay lớn tại VPB (1,44 tỷ USD), TCB (1 tỷ USD), SHB (940 triệu USD) và HDB (721 triệu USD).
Trong bối cảnh đó, biên lãi ròng (NIM) toàn ngành duy trì ở mức 3,03%, chấm dứt chuỗi giảm từ năm 2025 nhờ lợi suất cho vay tăng nhanh hơn chi phí huy động.
Tuy nhiên, S&I Ratings dự báo NIM có thể dao động quanh 3% vào cuối năm do các khoản tiền gửi cũ vẫn chịu mức lãi suất cao, dù từ tháng 10, ngân hàng phải giảm ít nhất 0,5%/năm lãi suất huy động mới từ kỳ hạn 6 tháng và giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực ưu tiên.
Thanh khoản liên ngân hàng đã hạ nhiệt khi lãi suất qua đêm giảm từ 4,2% trong tháng 8 xuống 3,4% trong tháng 9/2026. Tỷ giá USD/VND cũng giảm về khoảng 25.970 đồng. Dù vậy, S&I Ratings cho rằng mặt bằng lãi suất khó giảm mạnh trong thời gian tới do nhu cầu vốn của nền kinh tế vẫn lớn và ngân hàng tiếp tục là kênh cung ứng vốn chủ đạo.



Hoặc