
Ở tuổi 30, sau nhiều năm thuê nhà, Lin Yu - Một dân văn phòng ở Hàng Châu (Trung Quốc) quyết định mua căn hộ 50 m2 tại khu Hemu Xincun với giá khoảng 1 triệu NDT (3,8 tỷ đồng). Cô bỏ ra 500.000 NDT (khoảng 1,9 tỷ đồng) tiền trả trước, phần còn lại vay ngân hàng. Điều khiến Lin Yu quyết tâm chấm dứt cảnh ở thuê là thực tế: Khoản trả góp hàng tháng nếu vay mua nhà cũng tương đương tiền thuê nhà trước đây.
“Thuê nhà lâu làm tôi có cảm giác cuộc sống luôn ở trạng thái khó kiểm soát. Những lần phải chuyển nhà đều khiến tôi cảm thấy mình chẳng thực sự thuộc về thành phố này” - Lin Yu chia sẻ. Trước đây, cô không dám mua nhà vì lo chất lượng cuộc sống sẽ giảm sút đáng kể khi phải gánh khoản vay lớn. Tuy nhiên, khi giá nhà tại Hàng Châu (Trung Quốc) giảm, những căn hộ cũ ở trung tâm trở nên dễ tiếp cận hơn với Lin Yu nói riêng và không ít dân văn phòng ở tuổi 30 nói chung.
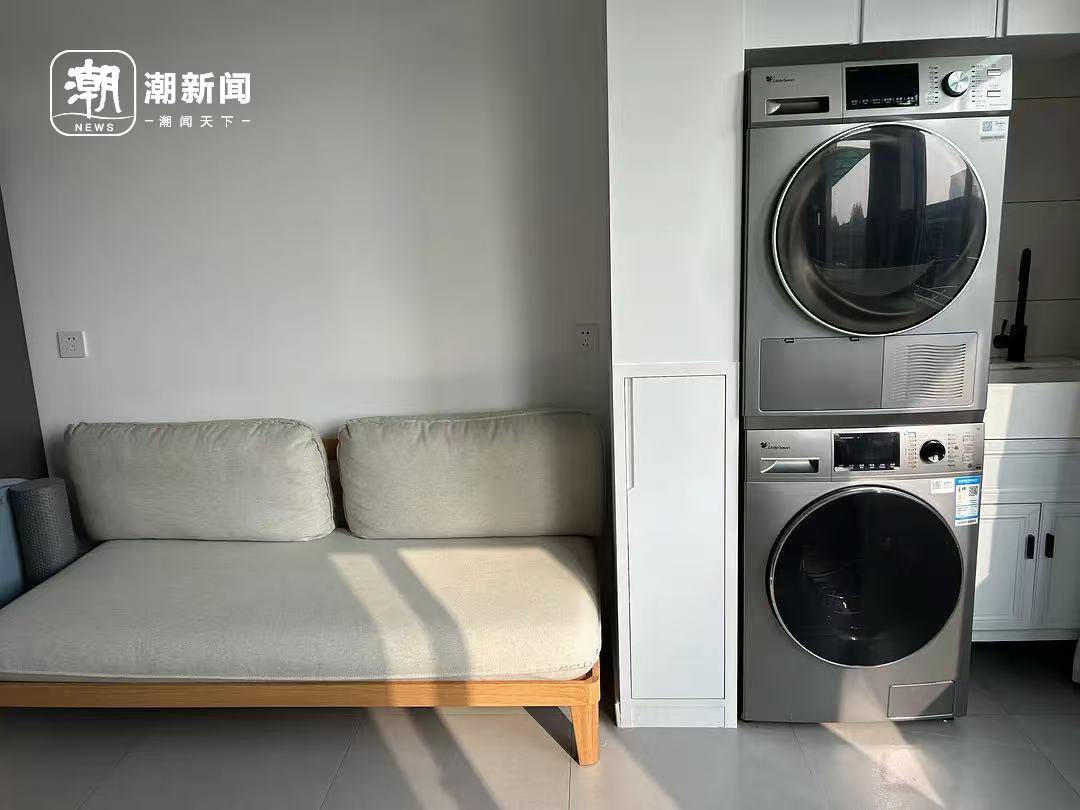
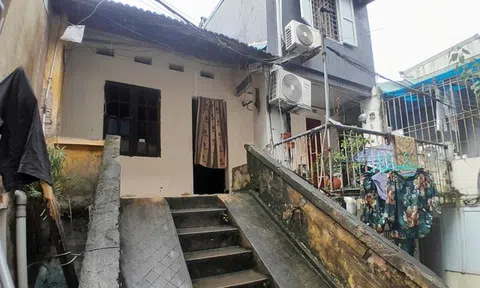
Căn hộ của Lin Yu
Khi quyết định vay mua căn hộ này, Lin Yu đặc biệt quan tâm đến khả năng chống đỡ rủi ro tài chính. Cô cho biết nếu khoản trả góp vượt 8.000 NDT/tháng (khoảng 30,4 triệu đồng), áp lực sẽ rất lớn. Với căn hộ hiện tại, tiền trả góp hàng tháng khoảng 3.500 NDT/tháng (khoảng 13,3 triệu đồng), cô cảm thấy có thể duy trì cuộc sống mà không phải hy sinh quá nhiều nhu cầu cá nhân.
Nếu Lin Yu mua nhà để ổn định cuộc sống, Xiao Xu - Một dân văn phòng khác tại Hàng Châu (Trung Quốc), lại tìm thấy cơ hội xây dựng nguồn thu nhập thụ động. Anh đã mua 1 căn hộ cũ rộng khoảng 40m2 ở khu Dongxin Guan nhưng thay vì dọn vào ở, Xiao Xu lại sửa sang căn hộ và biến thành homestay cho thuê và kiếm thêm khoảng 2.000-3.000 NDT/tháng (khoảng 7,6-11,4 triệu đồng), sau khi trừ đi chi phí điện nước và thuê người dọn dẹp.
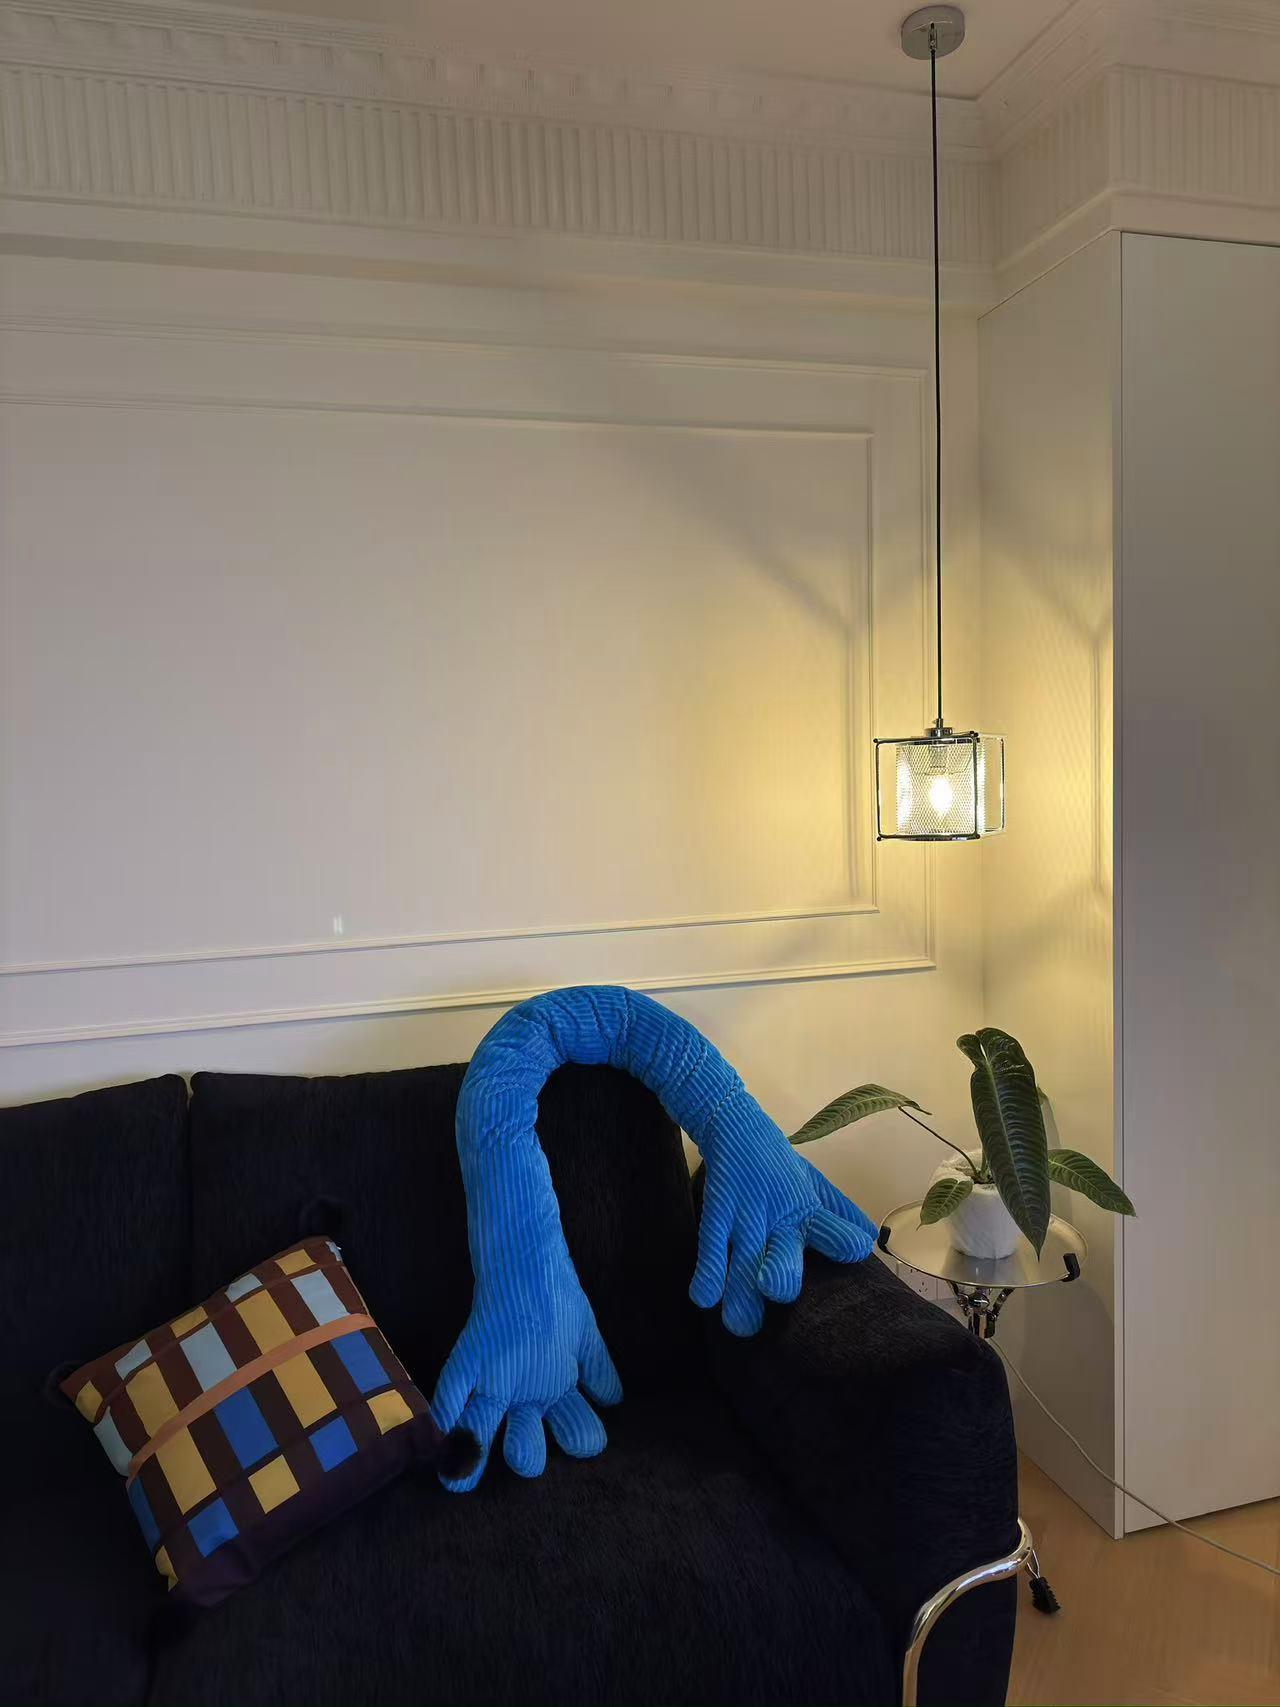
1 góc trong căn homestay của Xiao Xu
Những căn hộ cũ trở thành lựa chọn “vừa sức” hơn với người trẻ Trung Quốc
Theo dữ liệu từ Viện Nghiên cứu Beike Hàng Châu, trong những tháng đầu năm 2026, thị trường nhà ở thứ cấp tại thành phố này ghi nhận sự gia tăng giao dịch ở phân khúc căn hộ có giá dưới 2 triệu NDT (khoảng 7,6 tỷ đồng). Những căn nhà diện tích nhỏ, nằm tại khu vực trung tâm hoặc gần các khu tập trung nhiều tòa nhà văn phòng, đang thu hút người mua trẻ tuổi.
Tính đến ngày cuối tháng 4/2026, tỷ lệ giao dịch căn hộ dưới 60m2 tại Hàng Châu (Trung Quốc) đạt 16,8%, tăng 2% so với cùng kỳ năm trước. Đáng chú ý, nhóm người mua dưới 39 tuổi chiếm hơn một nửa số giao dịch căn hộ cũ tại trung tâm thành phố. Tỷ lệ người mua dưới 30 tuổi cũng tăng khoảng 2% so với năm trước.
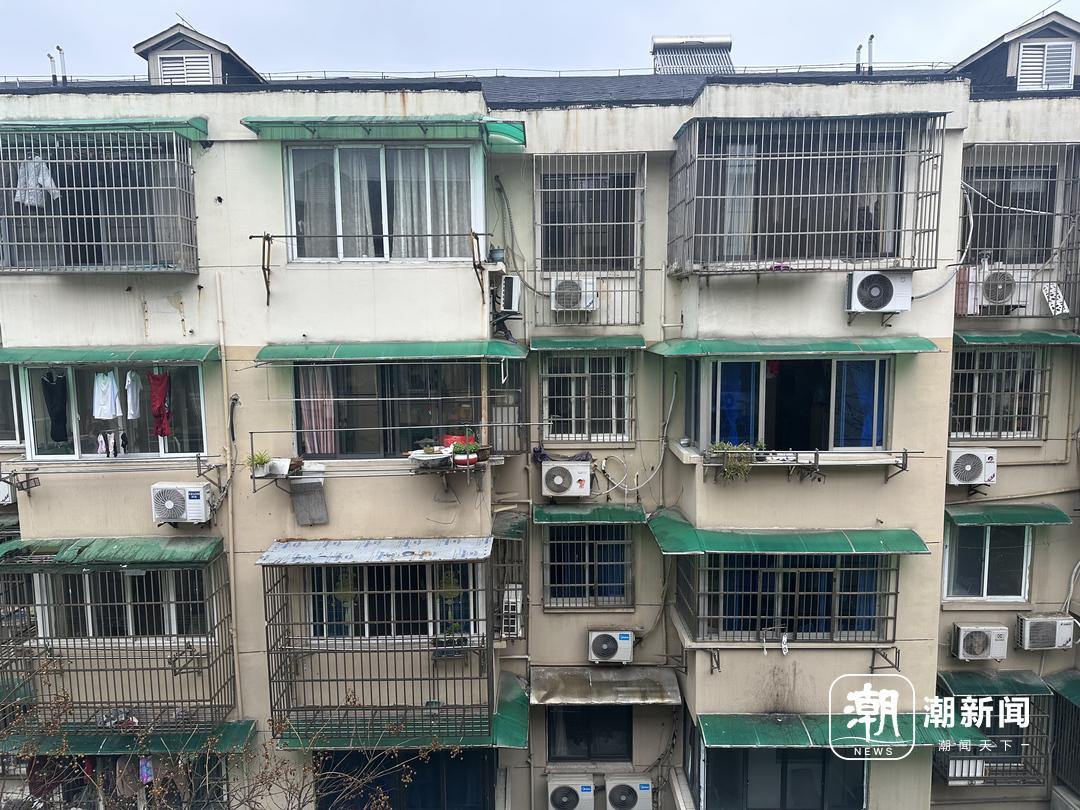
Căn hộ cũ trở thành lựa chọn "vừa sức" với người trẻ ở Hàng Châu (Trung Quốc)
Theo Shangguan Jian - Viện trưởng Viện Nghiên cứu Beike Hàng Châu, khi giá BĐS giảm xuống mức hợp lý hơn, những căn hộ cũ có vị trí thuận tiện trở thành lựa chọn đáng cân nhắc với người trẻ.
Ông lấy ví dụ một căn hộ 50 m2 tại khu Chaohui Jiujia có giá khoảng 1,2 triệu NDT (khoảng 4,56 tỷ đồng), tiền thuê khoảng 3.000 NDT/tháng (khoảng 11,4 triệu đồng). Nếu người mua trả trước 200.000 NDT (khoảng 760 triệu đồng), vay 1 triệu NDT (khoảng 3,8 tỷ đồng) trong 30 năm, khoản trả góp hàng tháng vào khoảng 4.200 NDT (khoảng 15,96 triệu đồng). Như vậy, người mua chỉ cần chi thêm khoảng 1.000 NDT/tháng (khoảng 3,8 triệu đồng) so với thuê nhà để sở hữu căn hộ.
Tuy nhiên, chuyên gia cũng lưu ý người mua không nên chỉ so sánh tiền thuê với khoản trả góp. Khi sở hữu nhà, họ còn phải tính đến phí quản lý, chi phí sửa chữa và khả năng giá bất động sản tiếp tục biến động. Việc mua nhà phù hợp hơn với những người có thu nhập ổn định, đủ tiền trả trước và dự định sinh sống lâu dài tại thành phố.
Với Lin Yu, điều quan trọng nhất không phải căn hộ mới hay cũ, mà là có một nơi ở ổn định và không phải chuyển nhà liên tục. Còn câu chuyện của Xiao Xu cho thấy, ngay cả những căn hộ cũ cũng có thể đáp ứng nhu cầu của người trẻ nếu được cải tạo phù hợp. Khi chi phí thuê và sở hữu nhà ngày càng gần nhau, bài toán nhà ở của người trẻ không còn đơn giản là lựa chọn giữa thuê hay mua, mà là tìm phương án phù hợp với khả năng tài chính và lối sống của mình.
(Nguồn: Zjnews)



Hoặc