
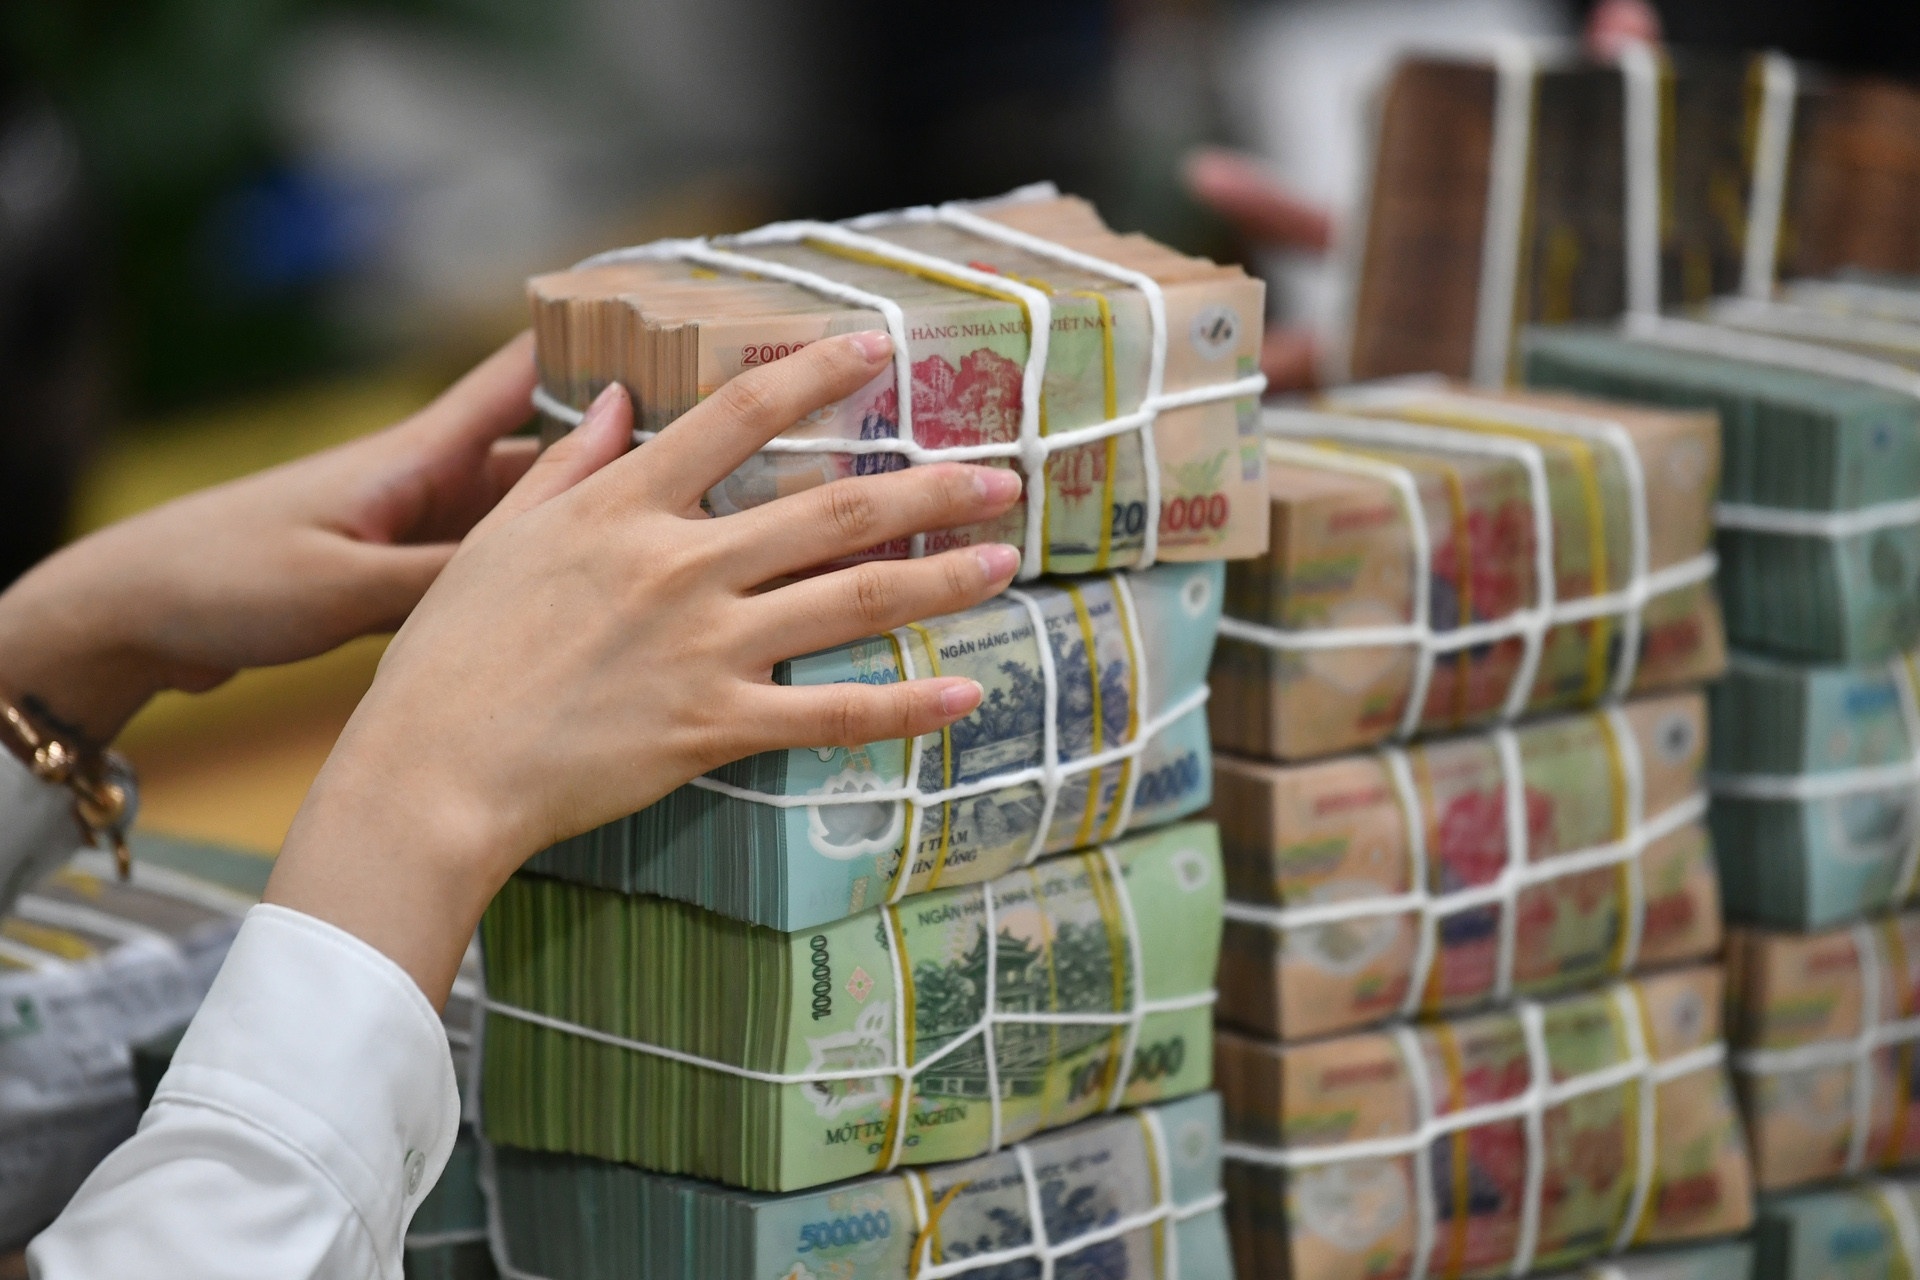
Sau một thời gian trầm lắng, các ngân hàng Việt Nam đang quay lại thị trường vay hợp vốn quốc tế với quy mô lớn. Chỉ trong nửa đầu năm 2026, nhiều thương vụ có giá trị từ vài trăm triệu đến hơn một tỷ USD đã được ký kết hoặc đang trong quá trình thực hiện.
Ngân hàng huy động hàng tỷ USD vốn nước ngoài
HDBank là trường hợp mới nhất. Ngân hàng này vừa huy động khoản vay hợp vốn quốc tế 721 triệu USD, nhằm bổ sung vốn cho doanh nghiệp SME và mở rộng hoạt động tài chính bền vững.
Standard Chartered là đơn vị điều phối giao dịch, trong khi Ngân hàng Phát triển châu Á (ADB) giữ vai trò điều phối khoản vay xã hội. 6 định chế gồm ANZ, Cathay United Bank, Commerzbank, Maybank Securities, MUFG Bank và State Bank of India tham gia với vai trò thu xếp và dựng sổ chính (MLABs).
Đáng chú ý, thương vụ ban đầu chỉ dự kiến quy mô 450 triệu USD. Sức cầu từ các định chế quốc tế đã đẩy tổng cam kết lên 721 triệu USD, cao hơn khoảng 60% so với kế hoạch.
Trước đó, HDBank cũng đã huy động 270 triệu USD vốn xanh và 380 triệu USD vốn tài chính bền vững từ IFC, ADB, Proparco, DEG, LeapFrog, FMO, BII, JICA, FinDev và SMBC.
Ở các ngân hàng khác, bức tranh cũng sôi động không kém. Cuối tháng 6, VPBank cùng 15 định chế tài chính quốc tế ký khoản vay hợp vốn liên kết bền vững trị giá 1,44 tỷ USD, đánh dấu bước tiến mới trong chiến lược huy động vốn quốc tế của ngân hàng.
Hay trong nửa đầu năm 2026, MB hoàn tất 550 triệu USD vay nước ngoài, gồm vay hợp vốn và song phương, với sự tham gia của Standard Chartered, Wells Fargo, LBBW và OCBC.
| GIÁ TRỊ KHOẢN VAY NƯỚC NGOÀI CỦA LOẠT NGÂN HÀNG LỚN | |||||||
| Lưu ý: Các khoản vay khác thời điểm và tính chất, không phải bảng xếp hạng. Nguồn: Các ngân hàng, Reuters. | |||||||
| Nhãn | VPBank | Mục tiêu Techcombank | Mục tiêu VIB | HDBank | MB | ACB | |
| Giá trị khoản vay nước ngoài | triệu USD | 1440 | 1000 | 1000 | 721 | 550 | 300 |
Tại Techcombank, Tổng giám đốc Jens Lottner xác nhận với Reuters kế hoạch tìm kiếm khoản vay nước ngoài trị giá 1 tỷ USD và đang chờ sự chấp thuận của cơ quan quản lý.
VIB cũng đặt mục tiêu huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường quốc tế trong năm 2026, kế hoạch lớn nhất từ trước đến nay của ngân hàng này. Trong khuôn khổ đó, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ 9 định chế tài chính đến từ Singapore, Malaysia và vùng lãnh thổ Hong Kong và Đài Loan (Trung Quốc).
Ngoài ra, ACB đang tiếp cận các nhà đầu tư quốc tế cho khoản vay hợp vốn trị giá khoảng 300 triệu USD, theo Bloomberg. Tại SHB, HĐQT cũng đã thông qua chủ trương và kế hoạch phát hành trái phiếu quốc tế bằng đô la Singapore (SGD) năm 2026.
Ngoài ra, các ngân hàng tư nhân khác như SeABank, VietABank và NamABank cũng đang tích cực xúc tiến các nguồn tài trợ quốc tế.
Vốn ngoại không chắc rẻ hơn, sao vẫn muốn vay?
Làn sóng huy động vốn ngoại diễn ra khi hệ thống ngân hàng chịu áp lực huy động, với tín dụng tăng nhanh hơn tiền gửi trong những năm gần đây. Trong khi đó, mục tiêu tăng trưởng kinh tế cao của Việt Nam sẽ kéo theo nhu cầu vốn lớn cho hạ tầng, sản xuất, kinh doanh và đầu tư.
Chi phí vốn trong nước cũng ở mức cao. Mặt bằng lãi suất huy động đang tăng đáng kể so với năm ngoái. Theo số liệu từ HNX, một số ngân hàng phải chấp nhận mức lãi suất trái phiếu lên tới 9-10% mỗi năm, còn lãi suất tiền gửi giá trị lớn hoặc mở mới cũng lên tới 8-9% tại hầu hết ngân hàng.
"Khi lãi suất trong nước tăng, việc huy động nguồn vốn trung và dài hạn từ nước ngoài trở nên hợp lý hơn về mặt chi phí", ông Jens Lottner nói với Reuters.
Theo ông, Techcombank từng huy động lượng vốn lớn từ nước ngoài vào năm 2022 và thường xuyên tìm kiếm nguồn vốn quốc tế khi điều kiện thuận lợi.
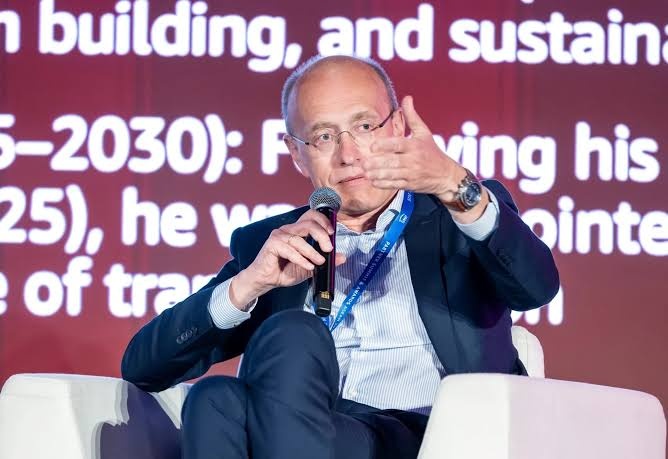 |
| Ông Jens Lottner - CEO Techcombank. Ảnh: TCB. |
Dù vậy, theo phân tích của Chứng khoán Yuanta, chi phí vốn quốc tế không hoàn toàn rẻ.
Biên độ lãi vay gần đây của các ngân hàng Việt dao động cao hơn 140-170 điểm cơ bản so với lãi suất Secured Overnight Financing Rate (SOFR), tức lãi suất tài trợ qua đêm có bảo đảm do Cục Dự trữ Liên bang New York công bố. Để dễ hình dung, khoản vay năm 2022 của Techcombank từng được ấn định biên độ 140, 155 và 170 điểm cơ bản tương ứng cho các kỳ hạn 3, 4 và 5 năm.
Với SOFR vào khoảng 3,62%, chi phí vay USD ước tính ở mức 5-5,3%, nếu giả định biên độ giữ nguyên như năm 2022. Tuy nhiên, con số này chưa bao gồm chi phí phòng ngừa rủi ro tỷ giá và phí thu xếp.
Khi tính thêm các khoản đó, nhóm phân tích của Yuanta cho rằng chi phí thực tế của nguồn vốn quốc tế không rẻ hơn huy động trong nước. Vì thế, động lực huy động không đến từ lợi thế chi phí, mà chủ yếu đến từ kỳ hạn và tính ổn định của nguồn vốn.
Trước hết, các khoản vay này giúp giải tỏa áp lực thanh khoản ngắn hạn bằng việc bổ sung nguồn vốn mới, trong bối cảnh thanh khoản nội địa thắt chặt. Bên cạnh đó, kỳ hạn của vốn quốc tế thường từ 3 đến 5 năm, trong khi tiền gửi khách hàng trong nước chủ yếu ở kỳ hạn 6-12 tháng.
Sự chênh lệch này giúp ngân hàng chủ động hơn trong cân đối nguồn vốn, củng cố các tỷ lệ an toàn tài chính và đáp ứng nhu cầu tín dụng trung, dài hạn. Đây cũng là mục tiêu được nhiều ngân hàng nêu trong các tờ trình.
Một yếu tố đáng chú ý khác là Thông tư 50/2026/TT-NHNN mới ban hành. Theo quy định mới, tiền vay từ nước ngoài, bao gồm cả trái phiếu phát hành trên thị trường quốc tế, được tính vào nguồn vốn khi xác định tỷ lệ cho vay so với huy động (LDR). Với giới hạn LDR tối đa 95%, việc bổ sung vốn ngoại giúp ngân hàng có thêm dư địa để cân đối nguồn vốn và mở rộng cho vay.
Theo Chứng khoán Rồng Việt, nhóm ngân hàng có tỷ trọng vay nước ngoài, hợp vốn quốc tế lớn sẽ hưởng lợi từ Thông tư này. Quy định mới cũng thúc đẩy các ngân hàng dịch chuyển cơ cấu phát hành từ trái phiếu thường sang trái phiếu đủ điều kiện vốn cấp 2 hoặc trái phiếu quốc tế.
Dư địa còn lớn nhưng điều kiện không dễ
Tuy nhiên, không phải ngân hàng nào cũng dễ dàng tiếp cận nguồn vốn này. Theo quan sát của Yuanta, các nhà băng thường phải đáp ứng một số điều kiện, trước hết là quy mô và xếp hạng tín nhiệm quốc tế.
Để phát hành thành công, ngân hàng phải đáp ứng yêu cầu cao hơn về công bố thông tin, quản trị rủi ro, cấu trúc giao dịch và minh bạch tài chính.
Quan hệ sẵn có với các định chế tín dụng quốc tế cũng đóng vai trò quan trọng, như SMBC dẫn dắt cho VPBank hay ADB và Standard Chartered cho HDBank. Ngoài ra, các khoản vay gần đây thường được cấu trúc dưới dạng tín dụng xanh, liên kết bền vững hoặc tín dụng xã hội.
Với trái phiếu quốc tế, ngưỡng vào còn cao hơn. Ngân hàng muốn phát hành phải đáp ứng các yêu cầu pháp lý trong nước, điều kiện của thị trường phát hành, yêu cầu của nhà đầu tư và thường phải có hồ sơ tín dụng đủ hấp dẫn. Các quy trình pháp lý liên quan cũng được Ngân hàng Nhà nước quy định trong hệ thống văn bản về quản lý ngoại hối.
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Là nguồn tư liệu cho những người quan tâm và muốn nâng cao kiến thức trong lĩnh vực kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không chỉ đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp người đọc tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.



Hoặc