
Kinh doanh
Ngân hàng nào còn dư địa
giảm lãi suất cho vay
Theo các chuyên gia, hạ lãi suất không thể là cuộc đua bằng mọi giá vì các ngân hàng vẫn phải cân đối chi phí vốn, biên lợi nhuận và chất lượng tín dụng.
Hồng Nhung
Thứ tư, 21/10/2026 17:30 (GMT+7)
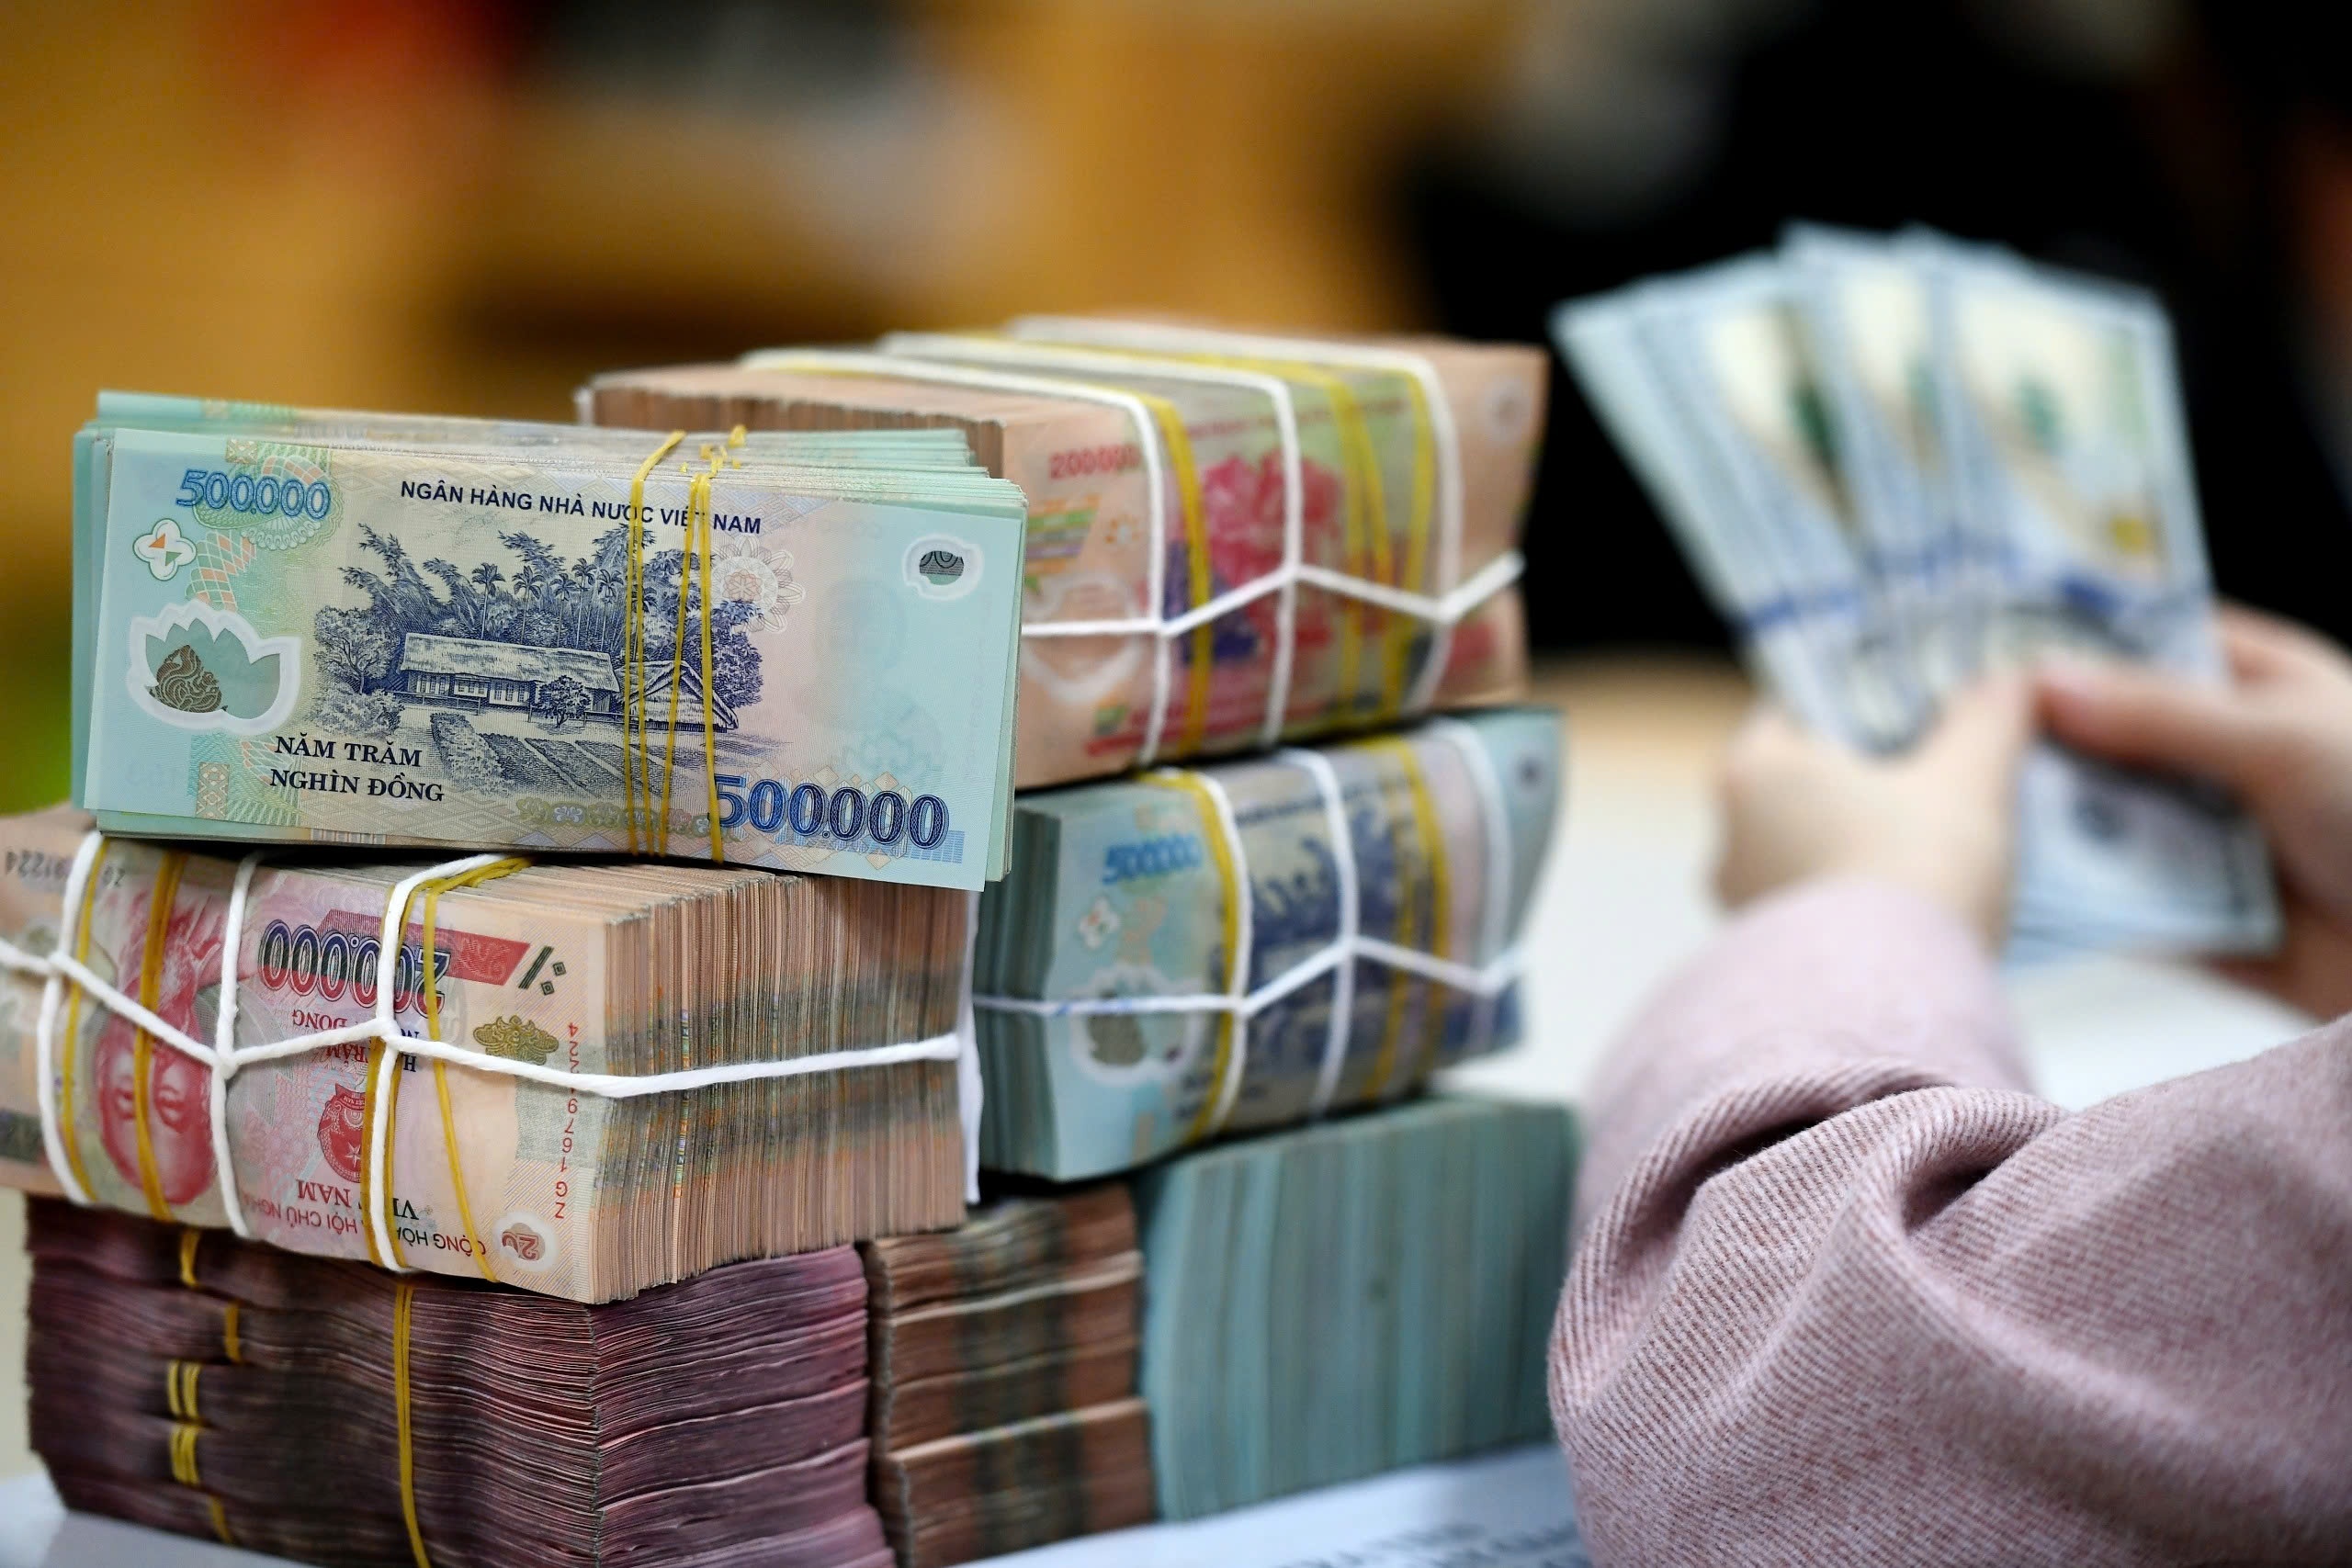
Việc giảm lãi suất cho vay theo chỉ đạo mới của Ngân hàng Nhà nước (NHNN) đang đặt các ngân hàng trước bài toán không dễ: vừa chia sẻ chi phí vốn với doanh nghiệp, vừa bảo đảm lợi nhuận, lợi ích cổ đông và các hệ số an toàn vốn. Trong khi đó, với nhiều doanh nghiệp nhỏ và vừa, lãi suất thấp hơn chưa chắc đồng nghĩa cánh cửa tín dụng đã rộng mở.
Ngân hàng nào còn dư địa giảm lãi suất?
Thực tế, không phải ngân hàng nào cũng có thể giảm lãi suất cho vay với mức độ như nhau.
Chia sẻ với Tri thức - Znews, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, cho biết khả năng chia sẻ chi phí vốn với khách hàng phụ thuộc đáng kể vào nền tảng tài chính và hiệu quả vận hành của từng nhà băng.
Những ngân hàng có nguồn tiền gửi ổn định, chi phí vốn cạnh tranh, chất lượng tín dụng tốt và nguồn thu dịch vụ đa dạng thường có nhiều dư địa giảm lãi suất hơn mà vẫn duy trì khả năng sinh lời.
Ngược lại, các ngân hàng phải trả lãi suất huy động cao, chịu sức ép lên biên lãi ròng hoặc có chi phí hoạt động lớn sẽ khó điều chỉnh hơn, nhất là khi áp lực trích lập dự phòng gia tăng.
Tương tự, Tiến sĩ Lê Hồng Hạnh, Giảng viên ngành Tài chính, Đại học RMIT Việt Nam, chỉ ra những ngân hàng có lợi thế về tỷ lệ tiền gửi không kỳ hạn (CASA) sẽ có dư địa để giảm lãi suất nhiều hơn. Đây là nguồn tiền gửi có chi phí thấp hơn nhiều tiền gửi có kỳ hạn, giúp ngân hàng giảm chi phí đầu vào và có thêm khả năng cạnh tranh về lãi suất cho vay.
Bà Hạnh chỉ ra Techcombank, MB và Vietcombank hiện có tỷ lệ CASA ở mức cao, lần lượt đạt 35%, 34,4% và 32,8% trên tổng huy động vốn, tỷ lệ này cũng cao hơn đáng kể so với mức bình quân ngành 14,7%. Riêng Vietcombank còn duy trì tỷ lệ nợ xấu chỉ 0,61% tổng dư nợ và tỷ lệ bao phủ nợ xấu tới 279%, mức cao hàng đầu ngành ngân hàng.
“
Lợi thế vốn và chất lượng tài sản giúp các ngân hàng này có thêm khoảng đệm để điều chỉnh lãi suất mà không phải đánh đổi quá nhiều về an toàn tài chính
Tiến sĩ Lê Hồng Hạnh, Đại học RMIT
Sự kết hợp giữa lợi thế vốn và chất lượng tài sản giúp các ngân hàng này có thêm khoảng đệm để điều chỉnh lãi suất mà không phải đánh đổi quá nhiều về an toàn tài chính.
Ngoài ra, áp lực giảm lãi suất cũng cần được đặt trong tương quan giữa huy động vốn và cho vay. Tại cuộc họp với 46 ngân hàng thương mại mới đây, Thống đốc Phạm Đức Ấn cho biết tính đến cuối tuần qua, số dư huy động vốn của ngành ngân hàng đã tăng 11,22% so với đầu năm, trong khi tín dụng tăng 11,44%. Tín dụng tăng nhanh hơn huy động đồng nghĩa các ngân hàng phải tính toán thận trọng hơn về nguồn vốn và thanh khoản.
Trong khi đó, lãi suất tiền gửi mới bình quân đã lên 6,38%/năm, còn lãi suất cho vay bình quân tháng 8 được NHNN công bố ở mức 8,4-10,7%/năm. Theo Tiến sĩ Lê Hồng Hạnh, nếu thực hiện giảm lãi suất cho vay 1,5-2%/năm các ngân hàng sẽ phải chịu sức ép lớn hơn lên biên lợi nhuận.
Điều này gây bất lợi với nhóm những nhà băng vốn có biên lãi mỏng, như nhóm ngân hàng quốc doanh có chênh lệch lãi suất cho vay và huy động công bố trong tháng 9 chỉ khoảng 1% đến dưới 3%, khiến phần lợi nhuận còn lại sau chi phí chỉ trên 1%.
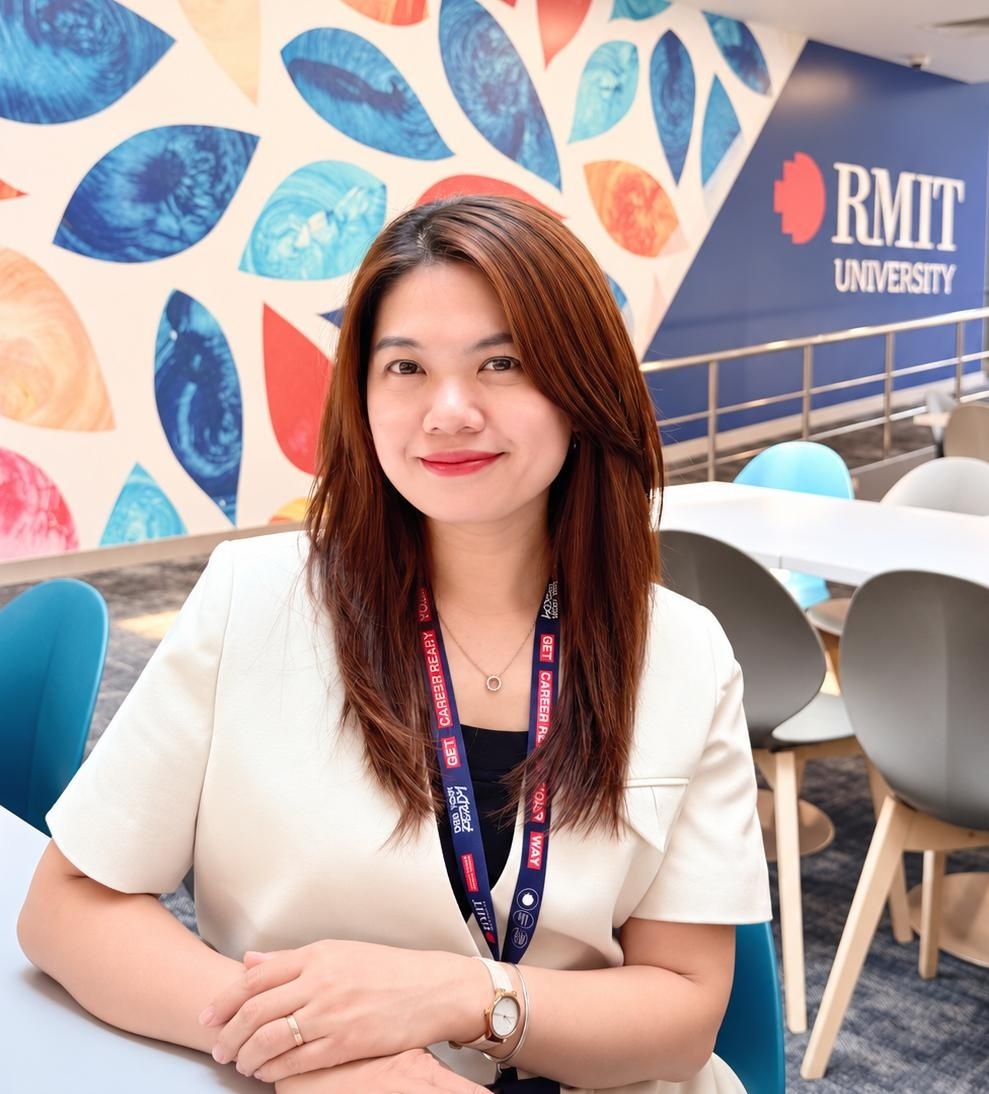 |
Tiến sĩ Lê Hồng Hạnh, Giảng viên ngành Tài chính, Đại học RMIT Việt Nam. Ảnh: NVCC.
Hay như một số ngân hàng tầm trung có tỷ lệ nợ xấu trên 3% nhưng tỷ lệ bao phủ nợ xấu lại dưới 60%, trong khi các ngân hàng nhỏ phụ thuộc nhiều vào tiền gửi có kỳ hạn vẫn có lãi suất cho vay bình quân trên 11%/năm.
Với những ngân hàng đã duy trì lãi suất cho vay bình quân thấp như VietinBank hay BIDV, dư địa giảm lãi suất trên diện rộng cũng hạn chế, khiến việc điều chỉnh tập trung nhiều hơn vào các gói tín dụng ưu tiên.
Các chuyên gia tại CTCP Chứng khoán Kỹ Thương (TCBS) mới đây đã dự báo lợi nhuận toàn ngành ngân hàng có thể giảm 2-4% sau động thái giảm lãi suất trên diện rộng này. Tuy nhiên, mức độ tác động sẽ khác nhau và tập trung ở những ngân hàng có nền tảng tài chính yếu.
Giảm lãi suất, doanh nghiệp chưa chắc đã dễ vay?
Nếu áp lực đầu tiên của việc giảm lãi suất nằm ở phía ngân hàng, câu hỏi tiếp theo là lợi ích có thực sự đến được với doanh nghiệp.
Tiến sĩ Lê Hồng Hạnh chỉ ra trên thực tế, lãi suất cho vay chỉ là một phần trong điều kiện tiếp cận tín dụng. Khi ngân hàng không thể phản ánh đầy đủ rủi ro của khoản vay thông qua lãi suất, họ có xu hướng dựa nhiều hơn vào tài sản đảm bảo và các điều kiện vay. Điều này khiến các doanh nghiệp nhỏ gặp bất lợi.
“Không hẳn vì doanh nghiệp nhỏ rủi ro hơn, mà vì ngân hàng thiếu thông tin để đánh giá chính xác khả năng trả nợ của nhóm này”, bà Hạnh chỉ ra.
“
Khi ngân hàng không thể phản ánh đầy đủ rủi ro của khoản vay thông qua lãi suất, họ có xu hướng dựa nhiều hơn vào tài sản đảm bảo và các điều kiện vay
Tiến sĩ Lê Hồng Hạnh, Đại học RMIT
Theo Tiến sĩ Hạnh, cơ cấu tín dụng hiện cũng cho thấy xu hướng các ngân hàng ưu tiên cho vay vào phân khúc được xem là an toàn hơn. Tính đến ngày 31/8, tín dụng kinh doanh bất động sản tăng 19,59%, trong khi cho vay mua nhà để ở chỉ tăng 1,02%.
Nói cách khác, lãi suất niêm yết có thể giảm theo chỉ đạo của nhà điều hành, nhưng với những khách hàng không thuộc dạng ưu tiên của ngân hàng thì việc tiếp cận vốn sẽ khó khăn hơn do các điều kiện vay, hạn mức, các khoản phí chặt chẽ.
Vấn đề càng rõ hơn ở nhóm doanh nghiệp nhỏ và vừa. Báo cáo mức độ trưởng thành và khả năng tiếp cận tín dụng của doanh nghiệp SME tại Việt Nam do FiinGroup công bố tháng 8 cho thấy chỉ 20,5% doanh nghiệp vay được vốn ngân hàng, so với mức 61,4% ở nhóm doanh nghiệp lớn. Tỷ lệ này tại các doanh nghiệp siêu nhỏ thậm chí chỉ đạt 8,8%.
Trong khi đó, gói tín dụng ưu đãi trị giá 409.000 tỷ đồng do 19 ngân hàng triển khai mới giải ngân được 18.600 tỷ đồng, chưa đến 5% quy mô gói tín dụng.
Tuy nhiên, bà Hạnh cho rằng điều này không có nghĩa các doanh nghiệp nhỏ thiếu khả năng trả nợ. Trong số 162.000 doanh nghiệp đã hoạt động trên 5 năm nhưng chưa từng vay vốn ngân hàng, gần một nửa có dòng tiền kinh doanh dương.
"Đây là dấu hiệu cho thấy khoảng trống đáng kể trong việc thu thập thông tin và đánh giá mức độ tín nhiệm của doanh nghiệp", Tiến sĩ Lê Hồng Hạnh nhấn mạnh.
Ngân hàng cần thay đổi cách cho vay
Theo ông Nguyễn Quang Huy, giải pháp để ngân hàng vừa duy trì tăng trưởng tín dụng, lợi nhuận, vừa tuân thủ định hướng giảm lãi suất không phải là hạ chuẩn tín dụng, mà là đổi mới phương thức thẩm định.
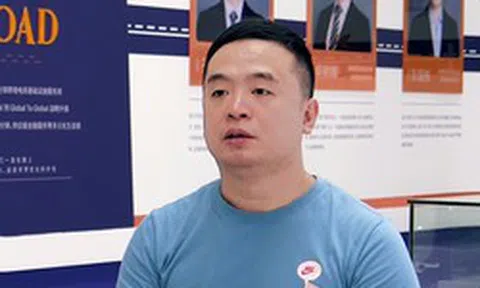
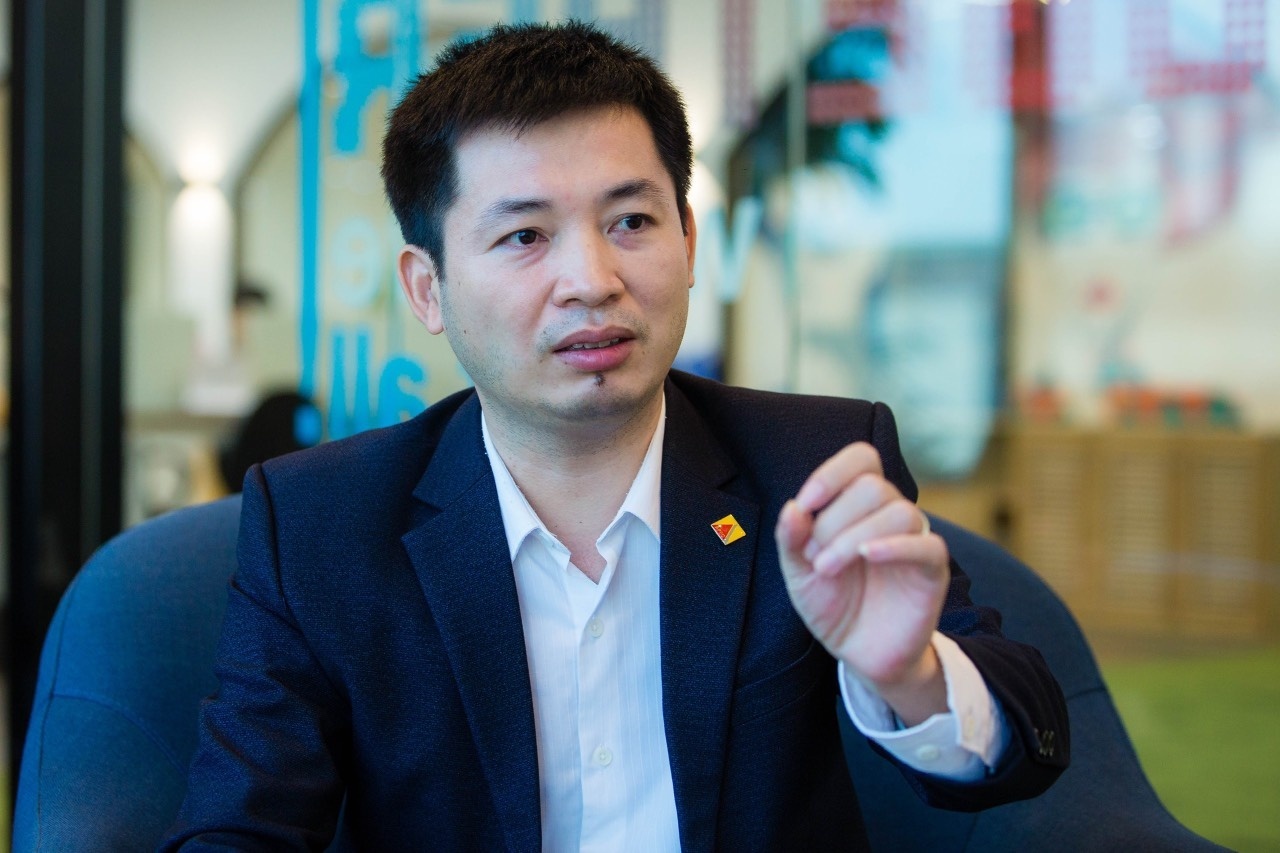 |
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi. Ảnh: NVCC.
Bên cạnh tài sản bảo đảm, ngân hàng cần quan tâm hơn đến dòng tiền, đơn hàng, hợp đồng đầu ra, lịch sử thanh toán và vị trí của doanh nghiệp trong chuỗi cung ứng.
Các sản phẩm tài trợ khoản phải thu, tài trợ thương mại và tín dụng theo chu kỳ kinh doanh, nếu được thiết kế phù hợp, có thể mở rộng cơ hội tiếp cận vốn cho doanh nghiệp có năng lực nhưng còn hạn chế về tài sản bảo đảm
"Ngân hàng có thể ưu tiên khách hàng có dòng tiền tốt, phương án kinh doanh khả thi và mức độ rủi ro phù hợp. Cách tiếp cận này cần thiết để bảo đảm an toàn nguồn vốn, song phải tránh biến tài sản bảo đảm thành tiêu chí gần như quyết định khả năng vay vốn", ông Huy đề xuất.
Điều quan trọng là phân biệt rõ doanh nghiệp thiếu tài sản bảo đảm với doanh nghiệp có phương án kinh doanh thiếu khả thi. Thẩm định tốt hơn sẽ giúp ngân hàng vừa kiểm soát rủi ro, vừa hỗ trợ đúng đối tượng.
Song song với đổi mới thẩm định, các ngân hàng cần tạo dư địa giảm lãi suất từ chính hoạt động kinh doanh của mình. Theo Tiến sĩ Lê Hồng Hạnh, việc đa dạng hóa nguồn thu có ý nghĩa đặc biệt trong trường hợp này, khi ngân hàng không thể chỉ dựa vào hoạt động cho vay để duy trì tăng trưởng lợi nhuận.
Báo cáo tài chính mới công bố của Techcombank cho thấy thu nhập dịch vụ trong 9 tháng tại nhà băng này tăng trưởng tới 40%, còn VPBank tăng 76%. Đây là những ví dụ cho thấy nguồn thu ngoài lãi có thể góp phần giảm sự phụ thuộc vào chênh lệch lãi suất cho vay và huy động.
Ở tầm chính sách, bà Hạnh cho rằng việc giảm lãi suất có thể tạo tác động hỗ trợ trước mắt, nhưng cần được xem là cầu nối thay vì giải pháp kéo dài bất kể điều kiện thị trường.
“Khi CPI tháng 9 của Việt Nam tăng 5,08% và Cục Dự trữ Liên bang Mỹ (Fed) đang trong chu kỳ tăng lãi suất, việc duy trì áp lực giảm lãi suất quá lâu có thể làm méo mó giá vốn, gia tăng rủi ro ở những ngân hàng yếu và khiến chi phí tín dụng quay trở lại dưới hình thức phí”, bà Hạnh lưu ý.
Về dài hạn, phát triển thị trường trái phiếu doanh nghiệp và cơ chế bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa là hướng đi cần thiết để đa dạng hóa nguồn cung vốn, giảm sự phụ thuộc của doanh nghiệp vào tín dụng ngân hàng. Khi có thêm kênh huy động vốn phù hợp, áp lực dồn lên hệ thống ngân hàng cũng có thể được giảm bớt.
Tác giả / Tác phẩm
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Là nguồn tư liệu cho những người quan tâm và muốn nâng cao kiến thức trong lĩnh vực kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không chỉ đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp người đọc tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.



Hoặc