
Khi một thước đo trở thành mục tiêu thì nó không còn là một thước đo tốt nữa.
Định luật Goodhart
Chúng ta đã không nhắm vào những điều lẽ ra phải nhắm tới, lại nhắm vào những điều lẽ ra không nên nhắm tới, và vì thế nền kinh tế không thể khỏe mạnh được.
Mervyn King, Cựu thống đốc Ngân hàng Anh, 2016
Sự ổn định tiền tệ tại Nhật Bản trong những năm 1980
Việc diễn giải của Hayek về sự bùng nổ của những năm 1920 và hệ quả của nó không được chấp nhận rộng rãi đã giải thích vì sao các thế hệ nhà kinh tế học và nhà hoạch định chính sách sau này nhiệt tình theo đuổi mục tiêu ổn định giá đến vậy.
Anna Schwartz, đồng tác giả của The Monetary History of the United States, tuyên bố rằng: “Ổn định tiền tệ là điều kiện tiên quyết của ổn định giá cả, và ổn định giá cả là điều kiện tiên quyết của ổn định tài chính.” Năm 1995, khi Schwartz viết những lời này, những diễn biến tại Nhật Bản lẽ ra đã phải cho thấy có điều gì đó hết sức sai lầm trong giáo điều ấy.
Trong suốt thế kỷ 20, Nhật Bản đã trải qua nhiều giai đoạn bất ổn tiền tệ cực độ. Tuy nhiên, đến giữa những năm 1980, lạm phát đã được kiểm soát vững chắc. Tăng trưởng kinh tế mạnh mẽ – GDP của Nhật Bản tăng hơn 5 phần trăm mỗi năm trong nửa sau của thập niên 1980. ¹
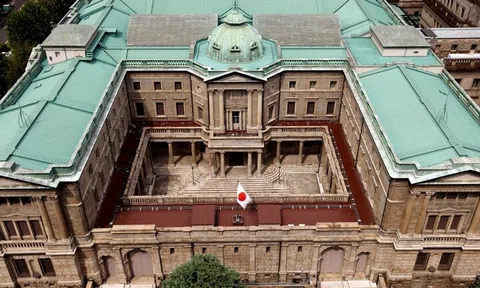
Mục tiêu chính thức của chính sách tiền tệ của Ngân hàng Nhật Bản trong giai đoạn này là “kiểm soát lạm phát và điều chỉnh mất cân đối trong cán cân quốc tế”. Không còn bị chi phối bởi những quan ngại về lạm phát, các quan chức Ngân hàng Nhật Bản đã đáp lại lời kêu gọi hợp tác kinh tế quốc tế.
 |
| Lãi suất 2,5% châm ngòi cơn sốt tài sản tại Nhật Bản. Ảnh minh họa. |
Sau Thỏa ước Louvre (một thỏa ước quốc tế nhằm ngăn chặn sự mất giá của đồng đô la Mỹ) vào tháng 2 năm 1987, Ngân hàng Nhật Bản đã hạ lãi suất chiết khấu xuống mức thấp nhất kể từ sau chiến tranh là 2,5 phần trăm, nhằm hỗ trợ đồng đô la trên thị trường ngoại hối.
Lãi suất chiết khấu được duy trì ở mức này trong hơn hai năm. Sau vụ sụp đổ của thị trường chứng khoán toàn cầu vào tháng 10 năm đó, Ngân hàng Nhật Bản nới lỏng hơn nữa các điều kiện tín dụng nhằm thúc đẩy nhu cầu trong nước và tăng trưởng kinh tế toàn cầu. Nhiều người tin rằng lãi suất của Nhật Bản sẽ còn duy trì ở mức thấp trong một thời gian nữa.
Nền kinh tế đại bong bóng của Nhật Bản giờ đã xuất hiện. Lượng cung tiền và tín dụng của quốc gia này tăng trưởng nhanh chóng trong khi lãi suất được giữ ở mức thấp hơn nhiều so với tốc độ tăng trưởng GDP của nền kinh tế. ²
Đầu tư kinh doanh tăng vọt. Các tập đoàn Nhật Bản, những đơn vị phát hành trái phiếu kèm bảo chứng phát hành bằng ngoại tệ, đã được hưởng chi phí vay vốn âm sau khi quy đổi các khoản tiền huy động được sang đồng yên.
Hoạt động kỹ thuật tài chính zaitech trở nên phổ biến: các công ty đi vay để đầu cơ cổ phiếu thông qua các tài khoản ủy thác môi giới hoặc tài khoản tokkin của chính họ. Tiền rẻ đã thổi bùng bong bóng chứng khoán và bất động sản. Giá trị bất động sản của Hoàng cung Tokyo được ước tính đã vượt qua giá trị bất động sản của toàn bang California.
Chú thích
¹ Lạm phát thấp vào cuối những năm 1980 được quy cho một số yếu tố: đồng yên tăng giá so với đồng đô la, những thay đổi trên thị trường lao động làm giảm áp lực tiền lương, và năng suất gia tăng. Yếu tố cuối cùng này, đến lượt nó, được cho là bắt nguồn từ các kỹ thuật quản lý kinh doanh ưu việt của Nhật Bản (chẳng hạn quản lý chất lượng toàn diện và quản lý tồn kho kịp thời).
² Đến giữa năm 1987, cung tiền tăng với tốc độ trung bình hằng năm trên 10 phần trăm. Hoạt động vay nợ của khu vực tư nhân phi tài chính tăng gần 14 phần trăm vào cuối thập niên, trong khi các khoản vay đối với lĩnh vực bất động sản tăng 20 phần trăm mỗi năm.



Hoặc